 Alinda Nursyifa
Tantangan Implementasi Akad Mudharabah di Era Digital Banking
Ekonomi Syariah | 2026-09-28 18:18:06Perkembangan teknologi telah mengubah dunia perbankan secara besar-besaran. Saat ini, transaksi keuangan bisa dilakukan dengan cepat dan otomatis melalui aplikasi di Ponsel. Namun, di balik kemudahan sistem bank digital ini, bank syariah menghadapi tantangan tersendiri– terutama dalam menerapkan akad Mudharabah.
Salah satu tantangan terbesar perbankan digital terletak pada benturan antara fleksibilitas penilaian risiko bisnis dengan sifat kaku algoritma. Pembiayaan Mudharabah secara mendasar memerlukan evaluasi mendalam terhadap karakter pengelola, kelayakan rencana bisnis, serta proyeksi keuntungan yang bersifat dinamis. Di sisi lain, algoritma penilaian kredit standar pada bank digital umumnya dirancang untuk pembiayaan berbasis utang dengan imbal hasil tetap. Hal ini membuat pengembangan model analitik data yang mampu menilai potensi bagi hasil dan risiko operasional secara akurat dalam hitungan detik menjadi sebuah tantangan teknis yang sangat rumit.
Tantangan berikutnya berkaitan dengan tingginya potensi ketimpangan informasi dan risiko moral ketika interaksi tatap muka langsung ditiadakan. Dalam akad Mudharabah, bank berperan sebagai pemilik modal dan nasabah bertindak sebagai pengelola bisnis. Tanpa adanya audit fisik atau verifikasi lapangan secara langsung, perbankan digital menghadapi kesulitan dalam memvalidasi kebenaran laporan keuangan nasabah secara real-time. Kondisi ini membuka celah bagi pengelola untuk melaporkan keuntungan yang lebih rendah dari potensi aktual demi mengurangi porsi bagi hasil perbankan.
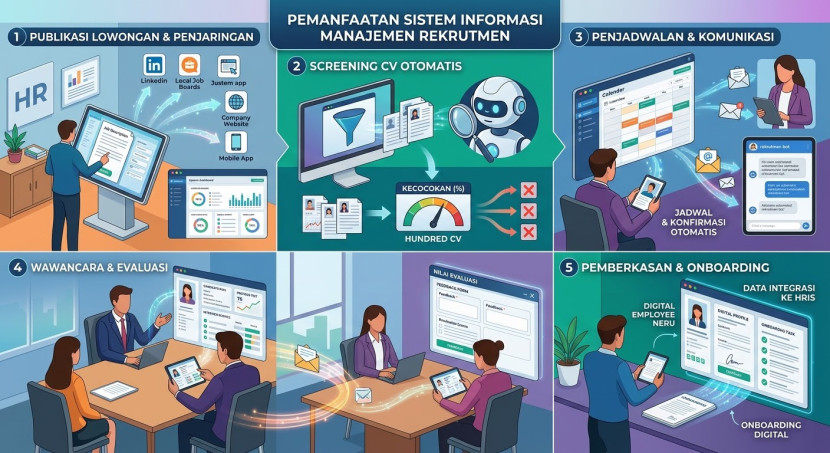
Di samping itu, integrasi teknis dan transparansi laporan keuangan nasabah juga menjadi kendala tersendiri. Untuk meminimalisir risiko manipulasi data, bank digital idealnya terhubung langsung dengan sistem pencatatan keuangan nasabah. Sayangnya, mayoritas pelaku usaha skala kecil maupun rintisan belum memiliki sistem pencatatan keuangan digital yang siap terhubung langsung melalui antarmuka pemrograman aplikasi ke sistem bank. Membangun ekosistem yang aman dan terintegrasi secara penuh membutuhkan biaya investasi teknologi yang sangat besar dari kedua belah pihak.
Dari perspektif regulasi dan manajemen risiko perbankan, akad Mudharabah juga membawa konsekuensi alokasi modal yang lebih ketat. Kerangka aturan permodalan perbankan mengkategorikan pembiayaan dengan prinsip bagi hasil sebagai aset berisiko tinggi. Karena bank menanggung penuh risiko kerugian finansial saat bisnis nasabah mengalami penurunan secara wajar, bank digital dituntut untuk menyediakan cadangan modal yang lebih besar. Hal ini sering kali membuat perbankan digital lebih memilih memasarkan produk pembiayaan yang memiliki risiko lebih terukur, seperti akad jual beli dengan margin tetap.
Meski tidak mudah, menggabungkan akad Mudharabah ke aplikasi digital punya masa depan yang cerah. Dengan teknologi smart contact berbasis blockchain, pembagian hasil usaha bisa dihitung dan di transfer secara otomatis dengan data keuntungan yang asli dan transparan. Selain itu, integrasi sistem perbankan dengan perangkat lunak kasir atau pencatatan usaha nasabah secara bertahap dapat menekan risiko manipulasi data. Penyesuaian regulasi yang semakin adaptif terhadap perkembangan teknologi juga akan membuka ruang bagi akad Mudharabah untuk berkembang.
Digitalisasi bank syariah tidak boleh hanya berhenti pada produk yang aman dan sederhana. Jika ingin menerapkan prinsip keadilan, transparansi, dan bagi hasil yang sesungguhnya, bank syariah harus berani menghadirkan akad Mudharabah (kerja sama bagi hasil) di layanan digital mereka.Meskipun penerapannya penuh tantangan, akad Mudharabah berpotensi menjadi produk unggulan yang mendorong pertumbuhan ekonomi yang merata—tentu dengan bantuan teknologi analisis data yang canggih dan dukungan aturan dari pemerintah
Oleh: Alinda Nursyifa
Program studi Ekonomi Syariah Universitas Pamulang
Disclaimer
Retizen adalah Blog Republika Netizen untuk menyampaikan gagasan, informasi, dan pemikiran terkait berbagai hal. Semua pengisi Blog Retizen atau Retizener bertanggung jawab penuh atas isi, foto, gambar, video, dan grafik yang dibuat dan dipublished di Blog Retizen. Retizener dalam menulis konten harus memenuhi kaidah dan hukum yang berlaku (UU Pers, UU ITE, dan KUHP). Konten yang ditulis juga harus memenuhi prinsip Jurnalistik meliputi faktual, valid, verifikasi, cek dan ricek serta kredibel.