Luthfiyyah Hadi
Dilema Digitalisasi Koperasi: Birokrasi Via Online Bukan Berarti Solusi
Kebijakan | 2026-09-23 18:05:23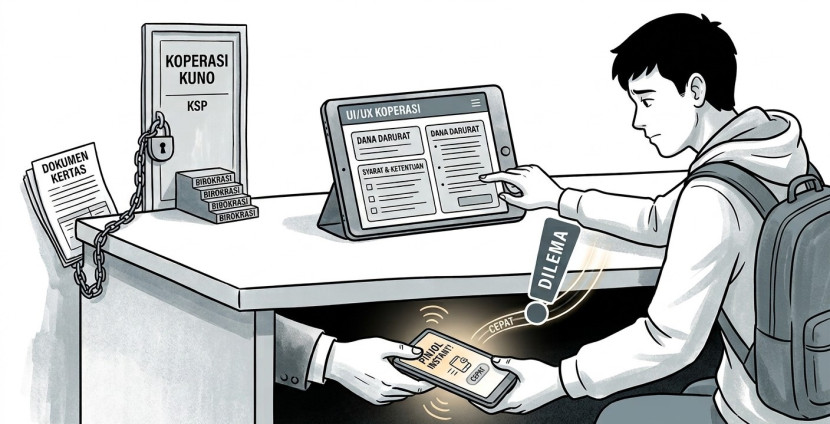
Kemajuan financial technology (fintech) mendorong percepatan pertumbuhan sistem keuangan dan pembayaran di Indonesia. Kegiatan bertransaksi sehari-hari kini jauh lebih mudah berkat berbagai instrumen pembayaran digital. Kemudahan serupa juga berlaku pada pinjaman online, dan skala penggunaannya terus membesar; Otoritas Jasa Keuangan (OJK) mencatat baki debet kredit paylater di sektor perbankan mencapai Rp30,71 triliun per Juni 2026, tumbuh 33,54 persen secara tahunan (OJK, sebagaimana dikutip Kompas.com, 2026).
Sayangnya, pertumbuhan ini diikuti maraknya pinjaman online ilegal dan perjudian digital di kalangan mahasiswa dan pekerja; Satgas Pemberantasan Aktivitas Keuangan Ilegal (Satgas PASTI) mencatat telah menghentikan 951 entitas pinjaman online ilegal sepanjang Januari hingga Agustus 2026 (OJK, 2026). Pada kondisi tekanan kebutuhan mendesak seperti biaya pendidikan, kesehatan, dan modal usaha, sebagian masyarakat terjebak pada pilihan yang serba dilematis.
Mereka dapat dengan mudah mengajukan pinjaman tanpa prosedur berlapis, sehingga Koperasi Simpan Pinjam (KSP) yang secara konsep dibangun sebagai benteng pertahanan rakyat berbasis kekeluargaan dan gotong royong justru semakin asing bagi masyarakat, padahal hampir 70 persen dari 127.846 koperasi aktif di Indonesia justru bergerak di sektor simpan pinjam (Badan Pusat Statistik, 2025; Kementerian Koperasi dan UKM, 2024).
Perhatian pemerintah terhadap perkembangan fintech sebenarnya tidak dibiarkan begitu saja. Kerangka hukum bagi pengawasan sektor jasa keuangan, termasuk fintech lending, sudah diperkuat lewat Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK), yang juga menjadi dasar terakhir perubahan atas Undang-Undang Nomor 25 Tahun 1992 tentang Perkoperasian.
Narasi digitalisasi birokrasi koperasi pun terus diupayakan lewat penggunaan laporan keuangan berbasis aplikasi dan pendataan anggota secara daring. Celah muncul karena konsep digitalisasi yang diupayakan masih bersifat top-down dan berfokus pada administrasi semata, sehingga potensi digitalisasi yang seharusnya mendekatkan koperasi kepada anggota justru berhenti sebatas kewajiban pelaporan di atas kertas yang dipindahkan ke layar.
Penyebab utama masyarakat modern jarang bersentuhan dengan KSP dan memilih pinjaman online bukan hanya soal besaran bunga. Realitasnya, beban yang diterima saat mengajukan pinjaman online justru jauh lebih mencekik dibanding KSP yang memiliki skema lebih adil lewat Pembagian Sisa Hasil Usaha (SHU), sebagaimana diamanatkan Pasal 5 Undang-Undang Nomor 25 Tahun 1992 tentang Perkoperasian yang mewajibkan pembagian SHU dilakukan secara adil sebanding dengan jasa usaha tiap anggota.
Masalah yang lebih menentukan justru ada pada pengalaman pengguna (User Experience/UX) dan kecepatan akses layanan. Mayoritas aplikasi pinjol sudah menyediakan pencairan dana dalam hitungan menit hanya dengan verifikasi wajah, sementara proses birokrasi di aplikasi KSP masih berbelit-belit, sehingga keunggulan KSP dalam nilai keadilan ekonomi kalah bersaing dengan kemudahan layanan digital semacam ini.
Kondisi ini diperparah oleh kesenjangan literasi keuangan masyarakat, sebab Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) OJK dan BPS tahun 2025 mencatat indeks inklusi keuangan Indonesia sudah mencapai 80,51 persen, jauh melampaui indeks literasi keuangan yang baru 66,46 persen (OJK & BPS, 2025); artinya banyak masyarakat, khususnya kelompok usia muda yang justru mendominasi capaian indeks tertinggi, sudah terpapar layanan keuangan digital tanpa cukup memahami risiko dan konsekuensinya.
Persoalan ini dapat dijelaskan melalui konsep jati diri koperasi sebagai tolok ukur perubahan, yang menyatakan bahwa nilai, prinsip, dan tujuan koperasi sebagaimana dirumuskan dalam Statement on the Cooperative Identity dapat dijadikan patokan normatif untuk menilai apakah suatu praktik koperasi sudah sesuai jati dirinya atau justru menyimpang darinya (Novkovic, 2022).
Berdasarkan kerangka tersebut, digitalisasi KSP semestinya diukur dari sejauh mana ia memperkuat partisipasi anggota, kontrol demokratis, dan manfaat bersama, bukan sekadar dari efisiensi administrasi semata. Ketika pemerintah dan pengelola koperasi hanya menyasar sisi birokrasi tanpa menyentuh dimensi partisipatif dan kolektif yang menjadi jati diri koperasi, digitalisasi tersebut kehilangan esensi yang justru membedakan koperasi dari lembaga keuangan komersial seperti pinjaman online. Dengan kata lain, secanggih apa pun sistemnya, digitalisasi yang lepas dari nilai jati diri koperasi hanya akan menjadi birokrasi manual yang dipindahkan ke layar ponsel.
Format digitalisasi yang kurang fleksibel juga memperkuat stigma bahwa koperasi bukan pilihan utama saat masyarakat menghadapi masalah keuangan. Persyaratan jaminan fisik yang berat menjadi penghalang tersendiri bagi mahasiswa atau generasi muda yang belum memiliki aset, padahal kelompok usia inilah yang paling banyak bersentuhan dengan layanan keuangan digital berdasarkan data literasi-inklusi di atas.
Ketika sistematika birokrasi sekadar dipindahkan ke bentuk digital tanpa fleksibilitas, generasi muda pun condong mengambil jalan pintas berisiko lewat pinjaman online. Pemerintah sebenarnya sudah mulai bergerak lewat Peraturan Menteri Koperasi Nomor 1 Tahun 2025, yang mewajibkan koperasi desa membentuk sejumlah unit usaha termasuk layanan simpan pinjam (Kementerian Koperasi, 2025), namun ketentuan ini masih berfokus pada struktur kelembagaan dan belum menjawab persoalan pengalaman pengguna.
Kementerian Koperasi bersama OJK perlu mengambil peran lebih aktif dalam mendesain ulang User Interface (UI) dan UX aplikasi layanan keuangan KSP, sekaligus menyediakan skema pembiayaan bersama bagi KSP kecil yang tidak memiliki modal untuk membangun platform digital sendiri.
Inovasi perbaikan UI/UX aplikasi KSP idealnya dilengkapi aspek transparansi dan interaktivitas. Aplikasi semestinya tidak hanya berfungsi sebagai sarana pendaftaran digital, tetapi juga menampilkan fitur visual dan real-time bagi anggotanya. Pengguna dapat langsung melihat estimasi SHU yang akan mereka peroleh saat menabung atau mengangsur, sekaligus visualisasi kontribusi mereka dalam koperasi. Pengemasan nilai kekeluargaan dan gotong royong ke dalam bentuk yang intuitif seperti ini berpotensi menjadikan KSP salah satu pilihan fintech yang layak dipertimbangkan masyarakat modern, sekaligus menutup kesenjangan literasi yang selama ini membuat masyarakat rentan terjerat pinjol ilegal.
Digitalisasi Koperasi Simpan Pinjam pada akhirnya bukan sekadar soal memindahkan birokrasi manual ke platform digital, melainkan soal menjaga jati diri koperasi sembari memberikan kemudahan layanan bagi anggotanya. KSP memiliki modal sosial dan nilai keadilan yang lebih kuat daripada penyedia pinjaman online, tetapi potensi besar ini akan sia-sia jika pemerintah dan pengelola koperasi tidak segera mengevaluasi arah digitalisasinya.
Sudah saatnya digitalisasi KSP berhenti diperlakukan sebagai proyek administratif dan mulai dibangun di atas nilai-nilai yang menjadi alasan koperasi ini didirikan. Tanpa langkah konkret ini, generasi muda akan terus memilih jalan pintas berisiko tinggi, sementara koperasi rakyat perlahan kehilangan relevansinya sendiri.
DAFTAR PUSTAKA
Badan Pusat Statistik. (2025). Statistik Indonesia 2025. https://www.bps.go.id
Kementerian Koperasi dan UKM. (2024, 10 Oktober). 70 persen koperasi di Indonesia bergerak pada usaha simpan pinjam. Tempo.co. https://www.tempo.co/ekonomi/kemenkop-ukm-70-persen-koperasi-di-indonesia-bergerak-pada-usaha-simpan-pinjam-1965
Kementerian Koperasi. (2025). Peraturan Menteri Koperasi Nomor 1 Tahun 2025 tentang Koperasi Desa/Kelurahan Merah Putih.
Novkovic, S. (2022). Cooperative identity as a yardstick for transformative change. Annals of Public and Cooperative Economics, 93(2), 313–336. https://doi.org/10.1111/apce.12362
Otoritas Jasa Keuangan. (2026, 4 Agustus). Kredit paylater perbankan tumbuh 33,54 persen, ditopang bank KBMI 1 dan KBMI 3. Kompas.com. https://money.kompas.com/read/2026/08/04/202403426
Otoritas Jasa Keuangan. (2026, 7 September). Satgas PASTI hentikan 1.222 entitas ilegal sejak Januari hingga Agustus 2026. Antara News. https://megapolitan.antaranews.com/berita/548829
Otoritas Jasa Keuangan & Badan Pusat Statistik. (2025). Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025. https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-dan-BPS-Umumkan-Hasil-Survei-Nasional-Literasi-Dan-Inklusi-Keuangan-SNLIK-Tahun-2025.aspx
Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
Undang-Undang Nomor 25 Tahun 1992 tentang Perkoperasian.
Disclaimer
Retizen adalah Blog Republika Netizen untuk menyampaikan gagasan, informasi, dan pemikiran terkait berbagai hal. Semua pengisi Blog Retizen atau Retizener bertanggung jawab penuh atas isi, foto, gambar, video, dan grafik yang dibuat dan dipublished di Blog Retizen. Retizener dalam menulis konten harus memenuhi kaidah dan hukum yang berlaku (UU Pers, UU ITE, dan KUHP). Konten yang ditulis juga harus memenuhi prinsip Jurnalistik meliputi faktual, valid, verifikasi, cek dan ricek serta kredibel.