 Antica Mey Wulandari
Digitalisasi dan Pengendalian Internal: Upaya Meningkatkan Efektivitas Operasional Selama Magang
Bisnis | 2026-10-12 13:13:34Keuangan merupakan salah satu aspek penting yang menentukan keberlangsungan dan perkembangan sebuah perusahaan. Pengelolaan keuangan tidak hanya berkaitan dengan pencatatan pemasukan dan pengeluaran, tetapi juga mencakup pengawasan persediaan, analisis keuntungan, pengendalian biaya, serta penyediaan informasi yang akurat untuk mendukung pengambilan keputusan bisnis.
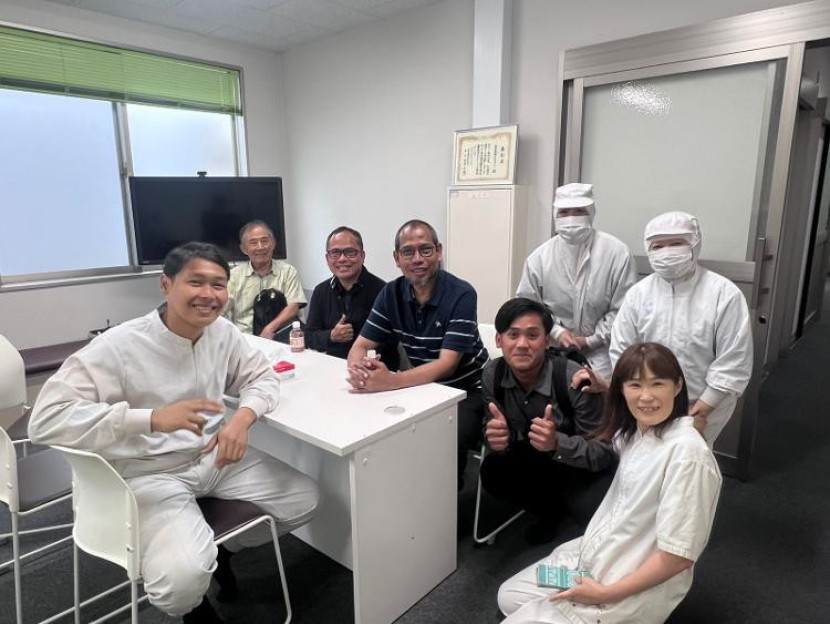
Pemahaman tersebut saya peroleh selama menjalani program magang di PT Lancar Laju Barokah (LLB Group), Yogyakarta. Sebagai mahasiswa semester lima Program Studi Manajemen, Fakultas Ekonomi dan Bisnis, Universitas Muhammadiyah Yogyakarta (UMY), saya mendapatkan kesempatan untuk mempelajari bagaimana fungsi keuangan berhubungan langsung dengan kegiatan operasional perusahaan, khususnya dalam bisnis distribusi produk pangan.
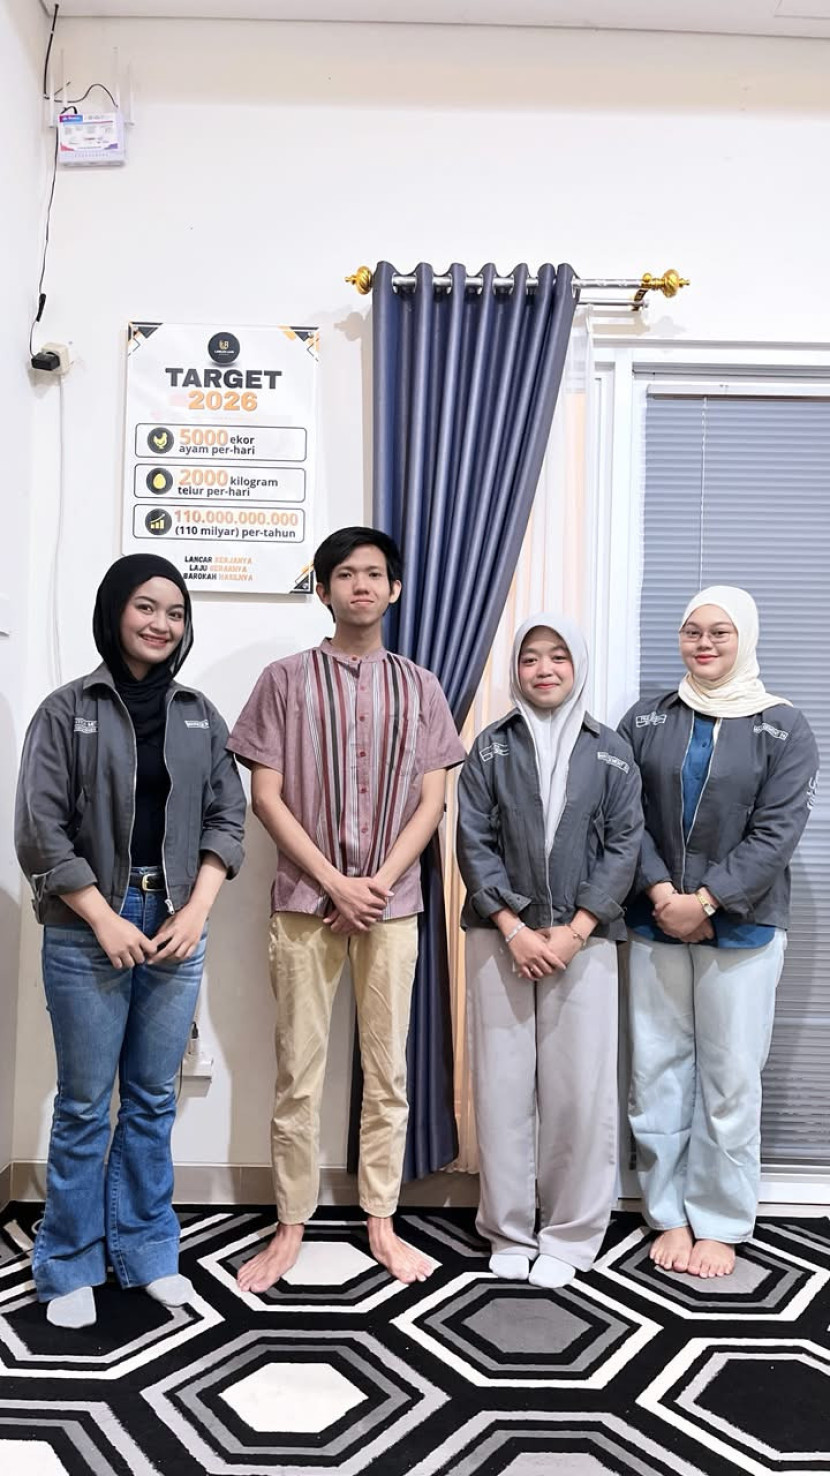
Pengalaman ini memberikan perspektif baru bahwa keberhasilan pengelolaan keuangan tidak hanya ditentukan oleh besarnya penjualan, tetapi juga oleh kemampuan perusahaan mengendalikan persediaan, menjaga ketepatan pencatatan, dan mengevaluasi keuntungan secara berkelanjutan.
Mengenal Bisnis dan Tantangan Pengelolaan Keuangan
PT Lancar Laju Barokah merupakan perusahaan yang bergerak di bidang distribusi daging ayam dengan Rumah Pemotongan Ayam (RPA) sebagai salah satu kegiatan utamanya. Perusahaan ini didukung oleh beberapa unit usaha di bawah LLB Group, termasuk CV Ayam Cihuy yang bergerak dalam distribusi ayam potong segar, telur, dan sembako.
Dalam bisnis distribusi, aktivitas keuangan memiliki hubungan erat dengan pergerakan barang. Setiap barang yang masuk, terjual, atau tersisa memiliki konsekuensi terhadap pencatatan persediaan dan perhitungan hasil usaha. Karena itu, informasi mengenai stok, penjualan, dan nilai barang perlu dikelola secara teratur agar perusahaan dapat mengevaluasi kinerja operasional sekaligus kondisi keuangannya.
Salah satu tantangan yang menarik perhatian saya adalah pentingnya memperoleh data persediaan yang akurat dan dapat dipantau secara berkala. Ketidaksesuaian antara stok fisik dan catatan dapat menyulitkan proses evaluasi, terutama ketika perusahaan perlu menelusuri penyebab selisih barang atau menilai kewajaran laba kotor setiap lapak.
Dari sini, saya memahami bahwa pengendalian keuangan tidak dapat berjalan sendiri. Divisi Finance memerlukan dukungan data operasional yang akurat agar laporan yang dihasilkan dapat memberikan gambaran kondisi bisnis secara lebih menyeluruh.
Digitalisasi Keuangan melalui Sistem Monitoring Stok
Salah satu kegiatan yang saya lakukan selama magang adalah membuat sistem monitoring stok freezer berbasis spreadsheet untuk membantu pencatatan dan pemantauan persediaan di berbagai lapak.
Sistem tersebut digunakan untuk menyusun informasi stok, termasuk barang masuk dan barang terjual, serta membantu memantau nilai persediaan. Data yang tersusun secara sistematis mempermudah proses penelusuran informasi dan menjadi bahan pendukung dalam melakukan evaluasi terhadap kondisi stok.
Dari sudut pandang keuangan, pencatatan persediaan memiliki arti penting karena nilai barang yang tersedia berkaitan dengan pengelolaan aset dan perhitungan hasil usaha. Apabila pencatatan tidak dilakukan secara konsisten, perusahaan berpotensi mengalami kesulitan dalam mencocokkan data administrasi dengan kondisi fisik di lapangan.
Melalui pengembangan sistem ini, saya belajar bahwa digitalisasi dapat menjadi langkah awal untuk meningkatkan efisiensi pekerjaan Finance. Spreadsheet bukan hanya berfungsi sebagai tempat menyimpan angka, melainkan juga sebagai alat bantu pengawasan yang dapat mendukung analisis dan proses pengambilan keputusan.
Namun, kualitas informasi yang dihasilkan tetap bergantung pada ketepatan input, pembaruan data, dan kedisiplinan setiap pihak yang terlibat dalam proses pencatatan.
Menganalisis Laba Kotor dan Memahami Kinerja Keuangan
Selain pengelolaan persediaan, salah satu pembelajaran penting selama magang adalah mengenal penyusunan laporan margin, meliputi margin kotor, margin bersih, dan margin estimasi.
Dalam praktik bisnis, laba kotor dapat membantu perusahaan memahami selisih antara pendapatan penjualan dan harga pokok penjualan. Informasi ini menjadi salah satu indikator untuk menilai kinerja penjualan serta efisiensi pengelolaan barang.
Pemantauan laba kotor pada setiap lapak juga penting karena kinerja satu lokasi belum tentu sama dengan lokasi lainnya. Perbedaan jumlah penjualan, harga barang, biaya perolehan, dan kondisi persediaan dapat memengaruhi hasil yang diperoleh.
Oleh karena itu, angka laba kotor perlu dianalisis secara lebih mendalam. Ketika ditemukan hasil yang tidak sesuai dengan perkiraan, perusahaan perlu menelusuri kemungkinan penyebabnya, seperti kesalahan pencatatan transaksi, selisih persediaan, barang yang mengalami penyusutan, sisa produk, atau perubahan harga.
Melalui pengalaman tersebut, saya semakin memahami bahwa analisis keuangan tidak cukup hanya dengan melihat angka akhir. Diperlukan kemampuan untuk menghubungkan data, membandingkan hasil, dan mengidentifikasi faktor yang memengaruhi kinerja keuangan.
Saya juga belajar membedakan fungsi setiap indikator. Laba kotor memberikan gambaran hasil setelah memperhitungkan harga pokok penjualan, sedangkan laba bersih memperhitungkan beban dan pendapatan lain yang relevan. Sementara itu, margin estimasi dapat digunakan sebagai gambaran awal berdasarkan asumsi yang ditetapkan, sehingga tetap perlu dibandingkan dengan realisasi dan data pendukung.
Audit dan Stock Opname sebagai Bagian dari Pengendalian Keuangan
Kegiatan audit lapak dan stock opname menjadi pengalaman penting dalam memahami penerapan pengendalian internal di perusahaan.
Melalui kegiatan tersebut, saya memperoleh kesempatan untuk melihat bagaimana data persediaan dibandingkan dengan kondisi fisik barang. Pemeriksaan ini membantu mengidentifikasi perbedaan yang memerlukan penelusuran lebih lanjut dan menjadi salah satu upaya menjaga keandalan informasi operasional.
Dari perspektif Finance, ketidaksesuaian stok dapat berkaitan dengan nilai persediaan dan perhitungan hasil usaha. Oleh karena itu, pemeriksaan fisik dan evaluasi pencatatan perlu dilakukan secara teratur agar informasi yang digunakan dalam laporan lebih dapat diandalkan.
Audit juga memberikan kesempatan untuk memahami pentingnya dokumentasi, ketelitian, dan kepatuhan terhadap prosedur. Apabila ditemukan perbedaan, penyebabnya perlu dianalisis berdasarkan bukti yang tersedia, bukan langsung disimpulkan sebagai kerugian atau kesalahan pihak tertentu.
Pengalaman ini mengajarkan saya bahwa pengendalian keuangan bukan hanya tentang menemukan selisih, tetapi juga tentang memperbaiki proses kerja agar permasalahan serupa dapat diminimalkan pada masa mendatang.
Menghubungkan Teori Manajemen Keuangan dengan Praktik Industri
Pembelajaran di bangku kuliah memberikan dasar untuk memahami konsep manajemen keuangan, analisis kinerja, pengelolaan persediaan, dan pengendalian internal. Namun, melalui kegiatan magang, saya dapat melihat bagaimana konsep-konsep tersebut diterapkan dalam aktivitas bisnis sehari-hari.
Saya menyadari bahwa data yang akurat menjadi fondasi penting dalam penyusunan laporan keuangan dan evaluasi kinerja perusahaan. Kesalahan kecil dalam pencatatan dapat memengaruhi proses analisis, sedangkan keterlambatan pembaruan informasi dapat menghambat pemantauan kondisi aktual.
Pengalaman mengolah data, memantau stok freezer, mengenal laporan margin, dan mengikuti audit lapak turut mengembangkan kemampuan saya dalam bekerja secara teliti dan sistematis. Saya juga belajar bahwa seorang profesional di bidang Finance perlu memiliki kemampuan analitis, memahami proses operasional, serta mampu mengomunikasikan temuan berdasarkan data.
Bagi saya, pengalaman ini memperluas pemahaman bahwa fungsi Finance bukan sekadar mencatat transaksi, melainkan turut mendukung pengawasan bisnis dan menyediakan informasi yang relevan bagi pengambilan keputusan manajemen.
Penutup: Keuangan yang Akurat untuk Bisnis yang Berkelanjutan
Pengalaman magang di PT Lancar Laju Barokah memberikan pemahaman bahwa kesehatan keuangan perusahaan sangat berkaitan dengan kualitas pencatatan, pengelolaan persediaan, analisis laba, dan efektivitas pengendalian internal.
Pengembangan sistem monitoring stok berbasis spreadsheet, pembelajaran mengenai laporan margin, serta keterlibatan dalam audit dan stock opname menjadi pengalaman berharga untuk memahami hubungan antara aktivitas operasional dan kinerja keuangan.
Saya menyadari bahwa perusahaan membutuhkan lebih dari sekadar angka penjualan yang tinggi. Pengelolaan persediaan yang tertib, evaluasi laba yang tepat, dan pencatatan yang dapat dipertanggungjawabkan juga berperan penting dalam menjaga keberlangsungan usaha.
Bagi saya, magang ini merupakan kesempatan untuk mengembangkan kompetensi di bidang manajemen keuangan sekaligus belajar menghadapi tantangan nyata di dunia industri. Pengetahuan dan pengalaman yang diperoleh menjadi bekal untuk terus meningkatkan kemampuan analisis, ketelitian, dan pemahaman terhadap pengelolaan keuangan perusahaan.
Pada akhirnya, pengelolaan keuangan yang baik berawal dari data yang akurat, pengawasan yang konsisten, dan analisis yang tepat. Ketiga hal tersebut menjadi fondasi penting bagi perusahaan untuk mengevaluasi kinerja, mengendalikan risiko, dan mengambil keputusan bisnis secara lebih terarah.
Disclaimer
Retizen adalah Blog Republika Netizen untuk menyampaikan gagasan, informasi, dan pemikiran terkait berbagai hal. Semua pengisi Blog Retizen atau Retizener bertanggung jawab penuh atas isi, foto, gambar, video, dan grafik yang dibuat dan dipublished di Blog Retizen. Retizener dalam menulis konten harus memenuhi kaidah dan hukum yang berlaku (UU Pers, UU ITE, dan KUHP). Konten yang ditulis juga harus memenuhi prinsip Jurnalistik meliputi faktual, valid, verifikasi, cek dan ricek serta kredibel.