 Hilman Pauzi
Gaji Pertama Mau Diapakan? Panduan Finansial Tanpa Terjebak FOMO
Gaya Hidup | 2026-09-18 14:14:30Gaji Pertama Mau Diapakan? Panduan Finansial Tanpa Terjebak FOMO
Ada momen yang hampir universal dialami setiap orang yang baru memulai karier: notifikasi transfer masuk dari perusahaan, jumlahnya mungkin belum besar, tapi rasanya seperti kemenangan pertama dalam hidup. Gaji pertama. Dan di titik itulah, godaan terbesar biasanya muncul—bukan dari kebutuhan, melainkan dari linimasa media sosial yang penuh unggahan "healing", gadget baru, atau liburan yang seolah wajib dirayakan begitu seseorang mulai bekerja.
Fenomena ini punya nama: FOMO finansial, atau fear of missing out yang diterjemahkan langsung ke dalam keputusan belanja. Riset dari berbagai lembaga keuangan, termasuk survei OJK dan lembaga literasi keuangan internasional, konsisten menunjukkan bahwa generasi pekerja muda—terutama Gen Z—cenderung mengalokasikan porsi signifikan dari penghasilan awal mereka untuk konsumsi gaya hidup, bukan tabungan atau investasi. Bukan karena mereka tidak tahu pentingnya menabung, tetapi karena tekanan sosial untuk "tampil sudah mapan" seringkali lebih kuat daripada logika perencanaan jangka panjang.
Mengapa Gaji Pertama Begitu Rentan Disalahgunakan
Ada alasan psikologis di balik ini. Gaji pertama sering dianggap sebagai bukti kemandirian—sebuah validasi bahwa seseorang akhirnya "berhasil". Sayangnya, validasi ini kerap dicari lewat konsumsi yang terlihat, bukan lewat stabilitas yang tidak terlihat. Membeli ponsel terbaru atau memesan tiket pesawat mendadak terasa jauh lebih memuaskan secara instan dibanding menyisihkan dana darurat yang manfaatnya baru terasa bertahun-tahun kemudian.
Di sinilah letak masalahnya: keputusan finansial pertama yang diambil seseorang sering menjadi pola yang terus berulang. Jika gaji pertama habis untuk kesenangan sesaat, kebiasaan itu cenderung terbawa ke gaji-gaji berikutnya.
Kerangka Berpikir yang Lebih Sehat
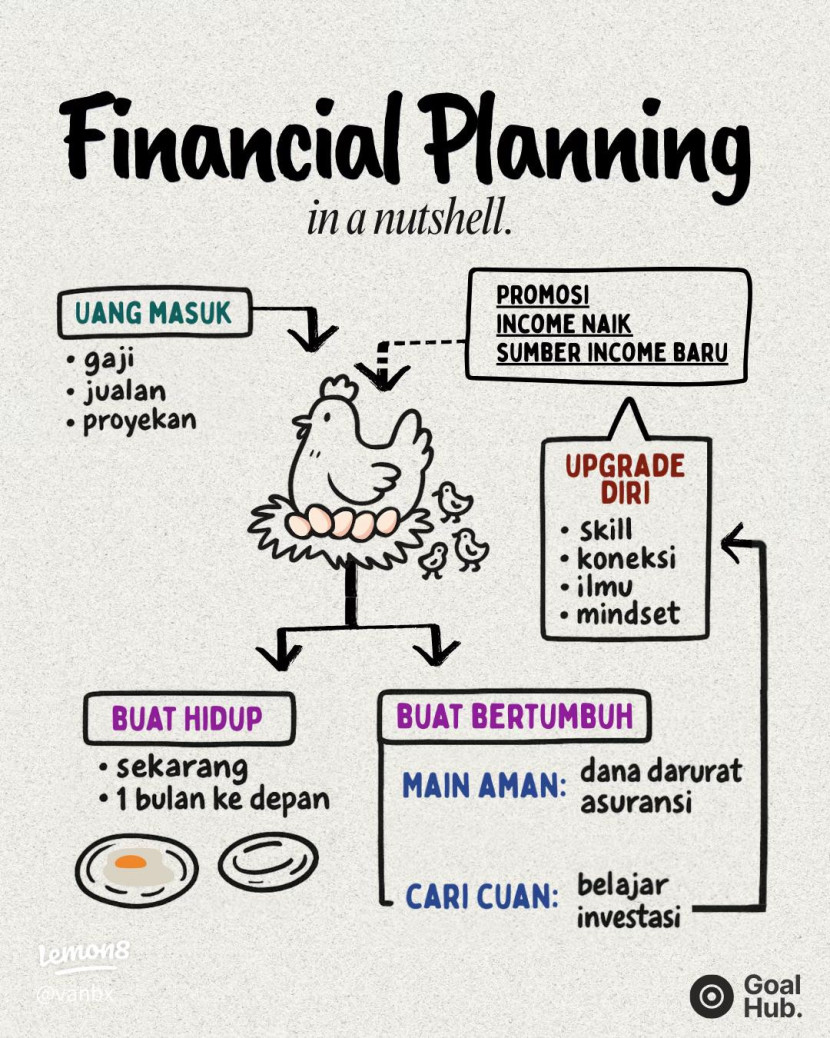
Alih-alih memberi resep kaku seperti "sisihkan sekian persen untuk ini dan itu", ada baiknya memahami dulu prinsip di baliknya, karena situasi keuangan setiap orang berbeda—tergantung apakah ia masih tinggal bersama orang tua, punya tanggungan keluarga, atau baru merantau sendirian.
Pertama, pisahkan kebutuhan dari perayaan. Tidak ada yang salah dengan merayakan pencapaian, tetapi perayaan idealnya proporsional terhadap penghasilan, bukan terhadap ekspektasi orang lain di media sosial. Sebuah perayaan kecil yang direncanakan jauh lebih sehat daripada pengeluaran impulsif yang dipicu rasa ingin "tidak ketinggalan".
Kedua, bangun dana darurat sebelum berinvestasi. Ini prinsip yang sering diabaikan karena investasi terdengar lebih menarik dan "modern". Namun tanpa bantalan darurat, satu kejadian tak terduga—kehilangan pekerjaan, sakit, atau kerusakan kendaraan—bisa memaksa seseorang mencairkan investasi di waktu yang salah, bahkan berutang.
Ketiga, waspadai utang konsumtif yang menyamar sebagai kebutuhan. Skema paylater dan kartu kredit kerap dipasarkan sebagai solusi kepraktisan, padahal bagi penerima gaji pertama, ini adalah pintu masuk paling umum menuju jebakan utang jangka panjang. Membeli sesuatu hari ini dengan uang yang belum dimiliki adalah bentuk FOMO yang paling halus namun paling berbahaya.
Keempat, mulai berinvestasi dalam jumlah kecil, bukan menunggu jumlah besar. Banyak orang menunda investasi karena merasa penghasilannya "belum cukup besar untuk diinvestasikan". Padahal justru sebaliknya—memulai kebiasaan investasi sejak nominal kecil membangun disiplin yang jauh lebih berharga daripada nominalnya sendiri.
FOMO Bukan Hanya Soal Barang, Tapi Soal Narasi
Yang perlu disadari, FOMO finansial hari ini tidak hanya soal ingin punya barang yang sama dengan orang lain. Ia juga soal ingin punya cerita yang sama—cerita tentang healing ke luar negeri, tentang resign dan membangun bisnis dari nol, tentang portofolio investasi yang "sudah untung besar" di usia dua puluhan. Narasi-narasi ini, yang sebagian besar hanya menampilkan potongan kesuksesan tanpa konteks penuh, menciptakan standar yang tidak realistis dan mendorong keputusan finansial yang terburu-buru.
Literasi finansial yang sehat bukan tentang menahan diri sepenuhnya dari kesenangan, melainkan tentang memahami bahwa keputusan finansial terbaik jarang terlihat mencolok di permukaan. Dana darurat tidak bisa difoto. Cicilan yang lunas tepat waktu tidak menghasilkan likes. Tapi keduanya adalah fondasi yang akan menentukan seberapa besar kebebasan finansial seseorang sepuluh tahun ke depan.
Gaji pertama adalah simbol permulaan, bukan puncak. Ia adalah kesempatan untuk membangun kebiasaan, bukan sekadar momen untuk dirayakan secara berlebihan. Di tengah derasnya arus perbandingan sosial, keputusan paling berani yang bisa diambil seorang pekerja muda justru adalah keluar dari arus itu—membangun jalan finansialnya sendiri, dengan kecepatan yang sesuai dengan realitasnya, bukan dengan tekanan linimasa orang lain.
Disclaimer
Retizen adalah Blog Republika Netizen untuk menyampaikan gagasan, informasi, dan pemikiran terkait berbagai hal. Semua pengisi Blog Retizen atau Retizener bertanggung jawab penuh atas isi, foto, gambar, video, dan grafik yang dibuat dan dipublished di Blog Retizen. Retizener dalam menulis konten harus memenuhi kaidah dan hukum yang berlaku (UU Pers, UU ITE, dan KUHP). Konten yang ditulis juga harus memenuhi prinsip Jurnalistik meliputi faktual, valid, verifikasi, cek dan ricek serta kredibel.