 Dr Eko Setiobudi, SE, ME
Hengkang Atau Repatriasi: Sebuah Alarm Bagi Industri Keuangan Nasional?
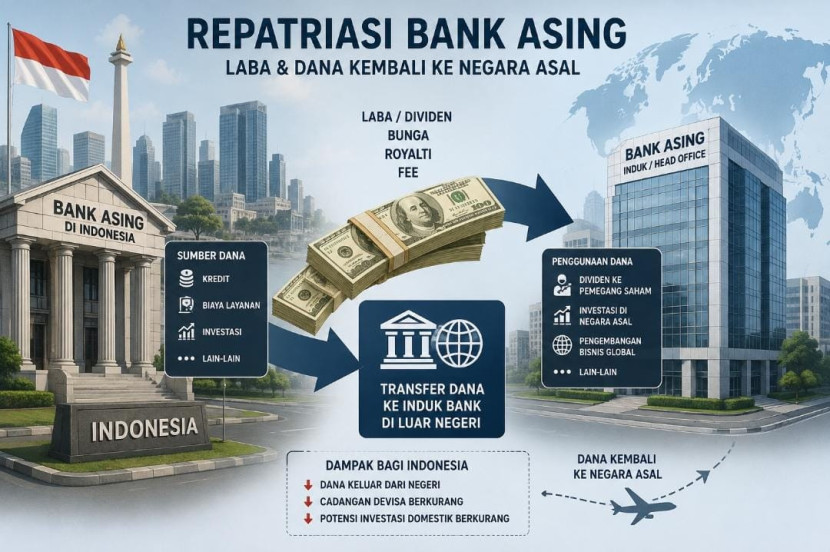
Bisnis | 2026-08-30 11:36:41Tiga bank asing yang selama ini beroperasi di Indonesia, dikabarkan melakukan repatriasi laba sebesar US$ 640 juta atau sekitar Rp 11,5 triliun ke kantor pusatnya selama 2 tahun terakhir. Ketiga bank tersebut adalah Citigroup Inc, Standard Chartered Plc, dan HSBC Holdings Plc.
Berdasarkan analis laporan keuangan, porsi laba yang direpatriasi, cenderung mengalami peningkatan dibanding tahun-tahun sebelumnya. Citigroup mengirim porsi laba ke perusahaan induknya melebihi rata-rata 84% pada satu dekade sebelum 2024, sementara Standard Chartered dan HSBC juga meningkatkan porsi laba yang mereka transfer ke kantor pusat. Nilai transfer StanChart melampaui rata-rata 48% pada periode sebelumnya. Sementara HSBC melebihi rata-rata 87% pada periode 2020–2023.
Isu penarikan modal ini santer dan memunculkan kekhawatiran masyarakat dan pemangku kepentingan. Yang seolah mengambarkan adanya kekhawatiran terhadap kondisi perekonomian nasional sehingga bank-bank asing melakukan penarikan modal (capital outflow).
Namun kabar tersebut dibantah oleh OJK, yang menyebutkan bahwa yang terjadi pada ketiga bank asing tersebut adalah repatriasi laba (dividen) ke kantor pusat bukan divestasi. Dan fenomena yang demikian adalah sebuah kegiatan usaha yang lazim dalam dunia investasi sehingga tidak bisa dikatakan sebagai penarikan modal. Karena hal ini adalah siklus dari sebuah kegiatan usaha atau bisnis. Hal ini juga sejalan dengan Undang-Undang Nomor 24 Tahun 1999, dimana Indonesia menganut sistem devisa bebas, sehingga memperbolehkan arus keluar-masuk devisa selama tidak melanggar ketentuan hukum yang berlaku, khususnya menyangkut dengan prosesnya dan tidak masuk kategori sebagai tindakan dalam transaksi ilegal.
Repatriasi laba memang bukan tanda hengkang, tetapi perubahan strategi bisnis perusahaan keuangan asing harus menjadi alarm sekaligus peluang bagi industri keuangan di Indonesia.
Selain repatriasi laba, dalam beberapa tahun terakhir sejumlah perusahaan keuangan global juga melakukan restrukturisasi dan perubahan strategi bisnis di Indonesia.Sebut saja Schroders yang notabene adalah raksasa manajer investasi dunia yang berbasis London, memilih menutup lini bisnisnya di Indonesia terhitung semenjak Desember 2024, yang kemudian diakuisisi oleh Manulife Wealth & Asset Management. Alasannya, perusahaan ingin memangkas cabang yang berkinerja buruk sebagai upaya meningkatkan kembali performa usai mencatat pendapatan yang mengecewakan. Padahal valuasi nilai investasi Schroders Indonesia cukup besar, yakni mengelola sekitar Rp70 triliun dana kelolaan dalam kelas aset saham di pasar modal, meskipun setelah akuisisi kemudian dikoreksi menjadi Rp53 triliun.
Sejumlah bank asing sebelumnya juga telah melepas atau mengalihkan bisnis consumer banking mereka di Indonesia. Citibank, misalnya, mengalihkan bisnis consumer banking kepada UOB Indonesia, sementara Commonwealth Bank of Australia mengalihkan bisnis consumer banking kepada OCBC Indonesia. Di sisi lain, sejumlah bank asing lainnya tetap mempertahankan bisnis korporasi dan segmen tertentu di Indonesia.
Sebuah Alarm
Hal yang nampaknya harus menjadi perhatian adalah kebijakan untuk melakukan penyesuaian strategi bisnis global dari perbankan asing dan beberapa industri keuangan asing, dibalik repatriasi dividen maupun penutupan operasionalnya di Indonesia. Dimana mereka sudah mulai menutup lini bisnis consumer banking-nya di Indonesia, meskipun masih tetap menggarap pada segmen korporasi.
Sebagaimana diketahui beberapa jenis produk layanan perbankan yang menjadi lini bisnis consumer banking, diantaranya adalah tabungan perorangan, kartu kredit, deposito, giro, KPR, KTA, kredit kendaraan, digital banking, serta wealth management seperti asuransi, pengelolaan kekayaan dan beragam layanan investasi perseorangan.
Dalam beberapa dekade terakhir, produk consumer banking adalah salah satu produk unggulan bagi perbankan dan industri keuangan yang ada di Indonesia, baik itu perusahaan domestik maupun multinasional. Ditambah dengan populasi penduduk Indonesia yang sangat besar, tentunya menjadi pangsa pasar yang sangat menggiurkan.
Dengan demikian, penutupan operasional khususnya pada lini bisnis consumer banking, bisa menjadi alarm bagi pemerintah Indonesia, terkait dengan ;
Pertama, Hal ini tidaklah berlebihan. Laporan BPS yang menyebutkan masih terjadinya deflasi (month to month) di Indonesia selama tahun 2025, yakni 0,76% pada bulan Januari, 0,48% pada Februari, 0,37% pada Mei dan Agustus sebesar 0,08%. BPS juga mencatat pada periode Juli 2026, Indonesia kembali mengalami deflasi bulanan sebesar 0,14%. Deflasi memang tidak dengan sendirinya menunjukkan pelemahan daya beli. Namun, apabila penurunan harga tersebut terjadi bersamaan dengan tekanan pendapatan rumah tangga, PHK, dan terbatasnya kesempatan kerja, kondisi tersebut perlu menjadi perhatian pemerintah.”
Kedua, penurunan kelas menengah di Indonesia yang notabene adalah segmen pasar utama dari produk dan jenis layanan consumer banking dan penopang utama konsumsi rumah tangga. Berdasarkan laporan Mandiri Institute bertajuk 'Demographic Insights: Dinamika Kelas Menengah di 2025', jumlah penduduk kelas menengah menurun 1,2 juta jiwa dari 47,9 juta jiwa pada 2024 menjadi 46,7 juta jiwa pada tahun 2025. Dengan angka penurunan ini, maka proporsi kelas menengah terhadap total populasi tergerus dari posisi 17,1 persen pada 2024 sebelumnya menjadi 16,6 persen pada 2025. Sementara data BPS menyebutkan, tahun 2024, jumlah kelas menengah tercatat sekitar 47,9 juta orang, turun secara signifikan dibandingkan dengan 57,3 juta orang pada 2019.
Penurunan jumlah kelas menengah ini bisa berdapak serius terhadap perekonomian nasional. Sebagaimana diketahui, bahwa kelas menengah di Indonesia memiliki porsi konsumsi sebesar 82% dari total konsumsi nasional. Selain itu kelas menengah juga memberikan kontribusi signifikan terhadap penerimaan pajak, pembukaan lapangan kerja dan stabilitas perekonomian secara keseluruhan.
Dengan demikian, tren penurunan kelas menengah ini juga harus menjadi perhatian besar dari pemerintah agar tidak memiliki efek domino yang lebih besar terhadap perekonomian.
Transformasi Industri Keuangan Domestik
Pada saat produk dan layanan consumer banking mulai ditinggalkan oleh bank asing dan industri keuangan global yang beroperasi di Indonesia, ini adalah momentum bagi bank-bank lokal (termasuk bank himbara) dan industri keuangan lokal untuk mulai meningkatkan layanan dan kualitas produk mereka. Karena pangsa pasar ini tentu menjadi semakin besar dan terbuka lebar.
Dengan demikian, hal ini sekaligus juga menjadi momentum bagi pemerintah untuk meningkatkan peran negara dalam kegiatan perekonomian khususnya melalui sektor perbankan dan industri keuangan. Hal ini bisa dilakukan dengan ;
Pertama, transformasi korporasi bank-bank himbara profesionalisme dan kualitas layanan serta produk yang berkualitas sehingga bisa menjadi kata kunci merebut pasar pada segmen ini yang notabene banyak didominasi oleh kelas menengah di Indonesia.
Kedua, memperluas mandat BPI Danantara yang notabene adalah lembaga resmi negara, melalui kebijakan intermediasi perbankan antar bank himbara secara simultan dan mengoptimalkan pengelolaan aset dan investasi serta membuka ruang pembiayaan melalui instrumen pasar keuangan yang sesuai dengan ketentuan peraturan perundang-undangan
Jika keduanya bisa berjalan sinergis, maka ini menjadi bagian penting dari reformasi industri keuangan nasional dan menjadikannya sebagai pemantik pertumbuhan dan investasi di Indonesia.
Disclaimer
Retizen adalah Blog Republika Netizen untuk menyampaikan gagasan, informasi, dan pemikiran terkait berbagai hal. Semua pengisi Blog Retizen atau Retizener bertanggung jawab penuh atas isi, foto, gambar, video, dan grafik yang dibuat dan dipublished di Blog Retizen. Retizener dalam menulis konten harus memenuhi kaidah dan hukum yang berlaku (UU Pers, UU ITE, dan KUHP). Konten yang ditulis juga harus memenuhi prinsip Jurnalistik meliputi faktual, valid, verifikasi, cek dan ricek serta kredibel.