 RENDRA KHAIRAN BADI
Kebijakan Fiskal Ibnu Khaldun dan Kurva Laffer: Pajak Tinggi Membunuh Gairah Ekonom
Ekonomi Syariah | 2026-10-18 21:55:42Siapa Ibnu Khaldun, dan Mengapa Ia Bicara tentang Pajak?
Ibnu Khaldun bukan ekonom dalam arti modern. Ia hakim, diplomat, penasihat penguasa, dan pengamat ulung kebangkitan serta keruntuhan dinasti-dinasti di Afrika Utara dan Andalusia. Dari pengalaman itulah ia membangun ilmu al-umran (ilmu peradaban), sebuah kerangka untuk menjelaskan mengapa negara naik dan jatuh. Dalam kerangka ini, ekonomi dan keuangan negara adalah faktor penentu, bukan sekadar pelengkap.
Bagi Ibnu Khaldun, kemakmuran tumbuh dari kerja dan perdagangan, dan keduanya hanya hidup bila rakyat merasa aman serta yakin hasil jerih payahnya tidak dirampas. Pajak, dalam pandangannya, adalah instrumen yang bisa menyuburkan sekaligus mematikan aktivitas ekonomi (Islahi, 2015).
Inti Teori: Pajak Ringan di Awal, Pajak Berat di Akhir
Pada bagian Muqaddimah yang membahas perpajakan dan siklus dinasti, Ibnu Khaldun mengamati pola yang berulang. Dalam terjemahan Franz Rosenthal (1958), ia menulis bahwa pada awal sebuah dinasti, "taxation yields a large revenue from small assessments." Sebaliknya, di akhir dinasti, pajak menghasilkan penerimaan kecil dari tarif yang besar. Selebihnya, kita ringkas dengan bahasa sendiri.
Fase awal. Dinasti baru biasanya berpegang pada aturan agama dan adat yang sederhana. Pungutan yang dikenakan, seperti zakat, sedekah, dan kharaj, relatif ringan dan tetap. Karena beban ringan, rakyat bersemangat berusaha, berproduksi, dan berdagang. Aktivitas ekonomi meluas, jumlah wajib pajak bertambah, dan total penerimaan negara justru besar.
Fase akhir. Seiring waktu, penguasa dan lingkungannya hidup semakin mewah. Kebutuhan belanja istana, pegawai, dan tentara membengkak. Untuk menutupnya, penguasa menaikkan tarif dan menciptakan pungutan-pungutan baru. Akibatnya, rakyat kehilangan insentif untuk bekerja karena hasil usahanya habis disedot. Produksi menurun, usaha menyusut, dan basis pajak mengecil. Penerimaan pun turun, padahal tarif tinggi. Penguasa lalu menaikkan pajak lagi, dan lingkaran setan ini mempercepat keruntuhan dinasti.
Islahi (2015) menekankan bahwa Ibnu Khaldun tidak berhenti pada hubungan tarif dan penerimaan. Ia juga mengaitkan beban pajak dengan motivasi kerja, investasi, migrasi penduduk, dan pertumbuhan kota. Ia bahkan mengkritik penguasa yang ikut berdagang dan bertani secara langsung. Menurutnya, persaingan negara dengan pelaku usaha, yang bermodal besar dan sering memperoleh perlakuan istimewa, justru merusak pasar dan mematikan usaha rakyat.
Ada pula dimensi etis. Pungutan di luar ketentuan syariat (yang dalam literatur sering disebut mukus) dipandang Ibnu Khaldun sebagai bentuk ketidakadilan. Ketidakadilan (zulm) menurutnya merusak gairah berusaha dan, pada akhirnya, menghancurkan peradaban.
Lahirnya "Kurva Khaldun-Laffer"
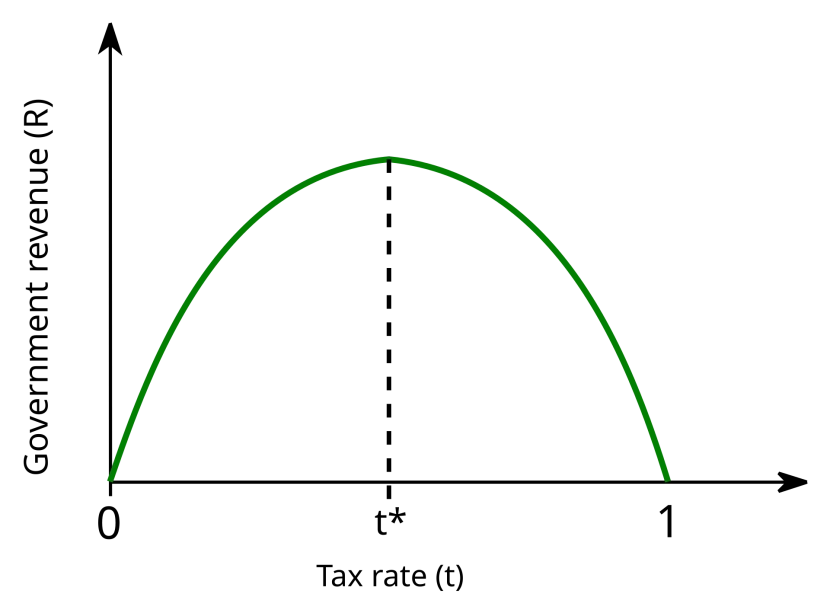 "Laffer curve" oleh Bastianowa, dilisensikan di bawah Creative Commons Attribution-Share Alike 2.5 Generic (CC BY-SA 2.5)." />
Kurva Laffer pada dasarnya menyatakan bahwa penerimaan pajak bernilai nol pada tarif 0%, dan juga nol pada tarif 100% (karena tak ada yang mau bekerja bila seluruh hasil disita). Di antara kedua titik itu, penerimaan membentuk lengkungan seperti huruf U terbalik dengan satu titik puncak. Di sisi kiri puncak, kenaikan tarif menaikkan penerimaan. Di sisi kanan, kenaikan tarif justru menurunkannya.
Pada 1981, Roy D. Adams menerbitkan analisis formal berjudul Tax Rates and Tax Collections: The Basic Analytics of Khaldun-Laffer Curves di Public Finance Review. Adams memberi kerangka matematis dan grafis tentang hubungan tarif dan penerimaan, sekaligus memakai istilah "Khaldun-Laffer" untuk mengakui prioritas pemikiran Ibnu Khaldun. Sejak itu, istilah tersebut dipakai dalam sejumlah kajian empiris.
Beberapa penulis kontemporer, misalnya Nima Sanandaji (2018), bahkan mengusulkan agar kurva ini sebaiknya dinamai "Kurva Khaldun". Argumennya sederhana: penghargaan ilmiah semestinya diberikan kepada pihak yang pertama kali merumuskan gagasan. Perlu dicatat, usulan ini bersifat populer dan argumentatif, bukan kesimpulan konsensus akademik. Istilah “Khaldun-Laffer” sendiri pun masih jarang dipakai di jurnal arus utama di luar kajian ekonomi Islam.
Apa Kata Data?
Gagasan yang menarik secara logika belum tentu benar secara empiris. Beberapa studi telah mencoba mengujinya.
Malaysia. Wahab, Abdul Rahman, dkk. (2018) menerapkan teori pajak Ibnu Khaldun pada tarif dan penerimaan pajak korporasi Malaysia, dengan data 1996–2014 dan metode ARDL. Studi di ISRA International Journal of Islamic Finance ini menemukan hubungan berbentuk U terbalik (inverted U-shape), dengan tarif optimal sekitar 25,5%. Artinya, menaikkan tarif di atas angka itu justru menurunkan penerimaan. Saat penelitian dilakukan, Malaysia sedang menurunkan tarif dari 25% menuju 24%.
Turki. Şen, Bulut-Çevik, dan Kaya (2017; terbit pula di Transylvanian Review of Administrative Sciences, 2019) menguji kurva Khaldun-Laffer pada pajak penghasilan pribadi di Turki untuk periode 1970–2015. Hasilnya mendukung hipotesis Khaldun-Laffer, yaitu hubungan non-linear antara tarif dan penerimaan, dengan tarif optimal sekitar 15,03%. Karena estimasi tarif efektif saat itu 15,37%, Turki berada sedikit di sisi kanan puncak (rentang prohibitive), sehingga penurunan kecil ke tarif optimal diperkirakan dapat menaikkan penerimaan. Studi ini menunjukkan bahwa pertanyaan "apakah suatu negara sudah melewati puncak kurva?" dapat diuji dengan data, bukan hanya diperdebatkan secara ideologis.
Gambaran lebih luas. Trabandt dan Uhlig (2011) dalam Journal of Monetary Economics memakai model pertumbuhan neoklasik dan menyimpulkan bahwa kurva Laffer itu nyata, tetapi puncaknya sering berada pada tarif yang relatif tinggi. Menurut estimasi mereka, Amerika Serikat masih dapat menaikkan penerimaan sekitar 30% melalui pajak tenaga kerja dan 6% melalui pajak modal, sedangkan ruang di EU-14 lebih sempit (sekitar 8% untuk pajak tenaga kerja dan 1% untuk pajak modal). Di EU-14, sekitar 54% dari pemotongan pajak tenaga kerja bersifat self-financing. Jadi, banyak negara maju masih berada di sisi kiri puncak, dengan pengecualian pada kasus tertentu seperti pajak modal di beberapa negara Nordik. Dengan kata lain, kurva Laffer benar sebagai konsep, tetapi klaim bahwa suatu negara pasti sudah berada di sisi yang salah perlu dibuktikan, tidak boleh diasumsikan.
Catatan Kritis: Jangan Menyederhanakan Khaldun
Ada tiga catatan agar kita tidak berlebihan memuja atau menyederhanakan.
- Khaldun tidak menggambar kurva dan tidak menyebut tarif optimal. Ia merumuskan pola sejarah dan logika insentif. Menyebutnya "pencipta Kurva Laffer" adalah penyederhanaan. Lebih tepat, ia adalah pendahulu intelektual dari intuisi tersebut.
- Konteksnya berbeda. Pajak pada masa Khaldun bertumpu pada hasil pertanian dan perdagangan, dengan administrasi yang sangat berbeda dari sistem pajak modern yang memiliki pajak progresif, pajak konsumsi, dan jaminan sosial.
- Pajak bukan sekadar soal insentif. Negara memerlukan penerimaan untuk keamanan, hukum, infrastruktur, dan pendidikan, yaitu syarat-syarat yang menurut Khaldun sendiri menopang peradaban. Pesannya bukan "pajak harus selalu rendah", melainkan pajak harus adil, wajar, dan dibelanjakan secara bertanggung jawab.
Sejumlah peneliti juga menunjuk pemikir Muslim lain yang membahas keadilan perpajakan lebih awal, misalnya Abu Yusuf dalam Kitab al-Kharaj. Hal ini menunjukkan bahwa Ibnu Khaldun berdiri di atas tradisi panjang pemikiran fiskal Islam, bukan muncul tiba-tiba (Karim, 2017; Islahi, 2015).
Relevansi bagi Kita Hari Ini
Pelajaran Ibnu Khaldun terasa sangat kontemporer:
- Tarif bukan satu-satunya soal; kepercayaan juga. Rakyat bersedia patuh bila merasa pajaknya adil dan digunakan dengan benar. Penurunan kepatuhan sering kali tanda hilangnya kepercayaan, bukan sekadar akibat tarif.
- Basis pajak lebih penting daripada tarif. Penerimaan negara yang sehat lahir dari ekonomi yang tumbuh dan banyak pelaku usaha, bukan dari memeras segelintir pembayar pajak yang sama.
- Disiplin belanja negara. Dalam logika Khaldun, akar pajak berat adalah pemborosan penguasa. Reformasi fiskal yang sehat tidak hanya menyangkut sisi penerimaan, tetapi juga efisiensi dan kejujuran belanja.
- Negara jangan menyaingi pelaku usaha secara tidak adil. Peringatan Khaldun tentang penguasa-pedagang relevan dalam diskusi tentang peran BUMN dan kebijakan persaingan usaha.
Di Indonesia, pelajaran ini dapat dibaca dalam diskusi tentang rasio pajak dan peran BUMN. Menaikkan penerimaan tidak harus lewat tarif yang lebih tinggi: memperluas basis pajak, memperbaiki kepatuhan, dan menjaga persaingan usaha yang sehat sejalan dengan logika Khaldun. Apakah tarif tertentu sudah melewati puncak kurva tetap harus dijawab dengan data, bukan asumsi.
Bagi mahasiswa ekonomi Islam, kajian ini juga menunjukkan bahwa khazanah pemikiran Islam klasik bukan sekadar sejarah, melainkan sumber gagasan analitis yang telah diuji dan dibandingkan dengan teori modern.
Penutup
Kurva di atas serbet restoran itu ternyata punya leluhur di sebuah kitab abad ke-14. Ibnu Khaldun mengingatkan, jauh sebelum istilah supply-side ada, bahwa pajak yang terlalu berat membunuh gairah ekonomi, dan pada akhirnya membunuh penerimaan negara itu sendiri. Pesannya tetap berlaku: negara yang bijak menjaga keseimbangan antara kebutuhan fiskal dan semangat rakyatnya untuk bekerja.
Daftar Pustaka
Abd Wahab, N., Abdul Rahman, A. R., dkk. (2018). Malaysian Corporate Tax Rate and Revenue: The Application of Ibn Khaldun Tax Theory. ISRA International Journal of Islamic Finance, 10(2).
Adams, R. D. (1981). Tax Rates and Tax Collections: The Basic Analytics of Khaldun-Laffer Curves. Public Finance Review, 9(4), 415–430.
Chapra, M. U. (2008). Ibn Khaldun's Theory of Development: Does It Help Explain the Low Performance of the Present-Day Muslim World? The Journal of Socio-Economics, 37(2).
Ibn Khaldun. (1958). The Muqaddimah: An Introduction to History (F. Rosenthal, Penerj.). Princeton University Press.
Islahi, A. A. (2015). Ibn Khaldun's Theory of Taxation and Its Relevance. Türkiye İslam İktisadı Dergisi (Turkish Journal of Islamic Economics), 2(2), 1–19.
Karim, A. A. (2017). Sejarah Pemikiran Ekonomi Islam. Jakarta: Rajawali Pers.
Laffer, A. B. (2004). The Laffer Curve: Past, Present, and Future (Backgrounder No. 1765). The Heritage Foundation.
Sanandaji, N. (2018). Why the Laffer Curve Should Really Be Called the 'Khaldun Curve'. CapX.
Şen, H., Bulut-Çevik, Z. B., & Kaya, A. (2017). The Khaldun-Laffer Curve Revisited: A Personal Income Tax-Based Analysis for Turkey (MPRA Paper No. 78850). Munich Personal RePEc Archive. Versi terbit: Transylvanian Review of Administrative Sciences (2019).
Spengler, J. J. (1964). Economic Thought of Islam: Ibn Khaldun. Comparative Studies in Society and History, 6(3).
Trabandt, M., & Uhlig, H. (2011). The Laffer Curve Revisited. Journal of Monetary Economics, 58(4).
Wanniski, J. (1978). Taxes, Revenues, and the 'Laffer Curve'. The Public Interest, 50.
Disclaimer
Retizen adalah Blog Republika Netizen untuk menyampaikan gagasan, informasi, dan pemikiran terkait berbagai hal. Semua pengisi Blog Retizen atau Retizener bertanggung jawab penuh atas isi, foto, gambar, video, dan grafik yang dibuat dan dipublished di Blog Retizen. Retizener dalam menulis konten harus memenuhi kaidah dan hukum yang berlaku (UU Pers, UU ITE, dan KUHP). Konten yang ditulis juga harus memenuhi prinsip Jurnalistik meliputi faktual, valid, verifikasi, cek dan ricek serta kredibel.