 M Deden Ageng Tirtayasa
Kenapa Modal Jadi Urusan Hidup-Mati Sebuah Bank
Bisnis | 2026-09-17 13:08:43Oleh : M Deden, david & syafana
Dosen Pengampu : NENENG KHOIRIAH S.E., M.M.
Krisis 1997 membuka banyak mata tentang betapa rapuhnya perbankan nasional kalau fondasinya tidak kuat. Waktu itu nilai tukar rupiah anjlok, kredit bermasalah menumpuk, dan transaksi perbankan melambat drastis. Banyak bank akhirnya mengalami negative spread, kondisi di mana biaya dana yang harus dibayar bank lebih besar dari pendapatan bunga yang diterima. Suku bunga yang melonjak tajam, sebagai bagian dari kebijakan moneter untuk menahan inflasi, semakin memperparah keadaan. Akar masalahnya sebagian besar terletak pada perencanaan kredit yang buruk.
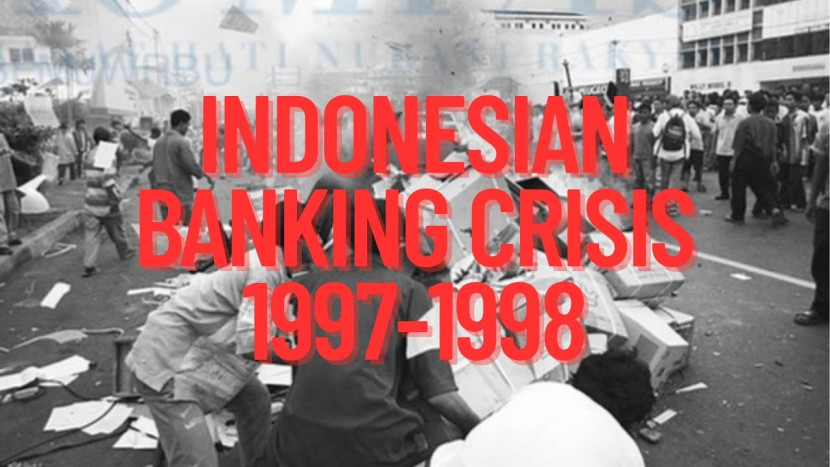
Kejadian itu menunjukkan satu hal dengan jelas: bank bukan sekadar tempat menyimpan dan meminjamkan uang. Bank adalah penggerak roda ekonomi. Kalau sistem perbankan goyah, dampaknya menjalar ke seluruh perekonomian. Karena itu pemerintah waktu itu turun tangan lewat program penjaminan, rekapitalisasi, dan restrukturisasi kredit. Tapi ada satu pekerjaan rumah yang sama pentingnya dan sering luput dari perhatian publik, yaitu memperkuat sistem perbankan itu sendiri supaya krisis serupa tidak terulang.
Bank Sebagai Perantara Uang
Secara fungsi, bank adalah lembaga perantara. Ia mengambil dana dari masyarakat yang punya kelebihan uang, lalu menyalurkannya kepada mereka yang membutuhkan. Undang-Undang Nomor 7 Tahun 1992 yang direvisi menjadi Undang-Undang Nomor 10 Tahun 1998 mendefinisikan bank sebagai usaha yang menghimpun dana masyarakat dalam bentuk pinjaman atau bentuk lain untuk meningkatkan taraf hidup orang banyak. Bank Umum, dalam undang-undang yang sama, bisa beroperasi secara konvensional maupun berdasarkan prinsip syariah.
Ada satu hal yang sering dilupakan orang: seluruh bisnis bank ini bergantung pada kepercayaan. Begitu masyarakat, terutama para deposan, mulai ragu terhadap sebuah bank, bank itu akan kesulitan dalam hitungan cepat. Dan karena sebagian besar aset industri perbankan terkonsentrasi pada bank-bank besar, guncangan di satu bank bisa merembet menjadi guncangan di seluruh sektor keuangan. Krisis 1997 adalah contoh nyatanya.
Menariknya, krisis keuangan global 2008 memberi pelajaran tambahan yang agak mengejutkan: punya pembiayaan berkualitas tinggi saja ternyata tidak cukup untuk membuat bank selamat dari guncangan besar. Banyak bank jatuh bukan karena kualitas kreditnya buruk, tapi karena mereka enggan mengubah cara mengelola risiko dan memperkuat kredit. Dari sinilah Basel
Committee on Banking Supervision menyusun Basel III, aturan yang memperketat Basel II, termasuk mewajibkan bank menjaga Net Stable Funding Ratio atau NSFR agar likuiditas jangka panjangnya tetap sehat.
Di Indonesia, aturan ini diturunkan lewat POJK Nomor 50/POJK.03/2017 yang mengatur soal stabilisasi likuiditas terkait jaminan bank berjangka panjang. Tujuannya sederhana: mengurangi risiko bank kehabisan modal saat menghadapi tekanan likuiditas.
Apa Sebenarnya Modal Bank Itu
Modal, dalam konteks bank, bisa dipahami sebagai dana yang berfungsi sebagai jaring pengaman kalau bank mengalami kerugian. Dahlan Siamat (2000) mendefinisikannya sebagai dana yang ditanamkan pengelola bank untuk mengembangkan usaha sambil tetap patuh pada aturan yang berlaku. Komaruddin Sastradipoera (2004) menyebutnya sebagai jumlah uang yang diinvestasikan dalam berbagai kegiatan usaha bank. Sementara N. Lapoliwa (2000) mengaitkan istilah modal dengan metode pembayaran pertama pada simpanan yang sudah dilunasi sepenuhnya.
Dari ketiga definisi ini, ada satu benang merah: modal bukan cuma angka di neraca. Modal adalah bantalan yang menentukan seberapa jauh bank bisa bertahan saat bisnisnya goyah.
Dari Mana Modal Bank Berasal
Menurut Hotpartua dan Paranita (2020), ada tiga sumber utama dana yang dipakai bank untuk beroperasi.
Yang pertama adalah dana dari bank itu sendiri, yaitu saldo modal yang wajib dimiliki sebelum sebuah bank berdiri. Peraturan Bank Indonesia mengenai perbankan umum sempat mengatur setoran awal minimal untuk mendirikan bank baru. Ketentuan ini penting bukan cuma sebagai syarat administratif, tapi juga sebagai indikator kesehatan bank. Semakin besar modal sendiri yang dimiliki, semakin tinggi pula rasio kecukupan modal atau CAR-nya, dan itu berpengaruh langsung pada tingkat kepercayaan masyarakat.
Yang kedua adalah cadangan dana, yaitu uang hasil operasional bank yang sengaja tidak dibagikan ke pemegang saham. Keputusan menyisihkan cadangan ini biasanya diputuskan dalam Rapat Umum Pemegang Saham, dan dananya dipakai untuk mendanai kebutuhan operasional atau proyek bank di tahun-tahun berikutnya.
Yang ketiga, dan mungkin yang paling besar porsinya, adalah dana dari masyarakat umum. Ini yang sering disebut sebagai dana pihak ketiga. Kemampuan bank menghimpun dana masyarakat sekaligus menjadi bukti seberapa besar kepercayaan publik terhadap bank tersebut, dan seberapa aman bank itu dalam mengelola uang orang lain.
Modal, Persaingan, dan Konsolidasi
Persaingan antara bank syariah dan bank konvensional makin terasa dari tahun ke tahun, terutama soal jumlah bank yang beroperasi di masing-masing kategori. Supaya bank syariah bisa bersaing secara sehat di pasar nasional, kondisi kerja internal yang baik jadi syarat mutlak, dan profitabilitas ternyata berperan besar dalam menekan angka turnover karyawan (Maryani, 2016).
Salah satu ukuran profitabilitas yang sering dipakai adalah Return on Asset atau ROA, yang menggambarkan seberapa baik bank mengelola asetnya untuk menghasilkan keuntungan. ROA ini pada akhirnya memengaruhi skor kesehatan bank dan kapasitas bank dalam menyalurkan kredit.
Semua kebijakan ini kemudian dirangkum dalam Arsitektur Perbankan Indonesia atau API, cetak biru yang terdiri dari enam pilar. Pilar pertamanya berfokus pada penataan ulang struktur perbankan nasional, termasuk kebijakan single presence yang berlaku sejak Oktober 2006. Kebijakan itu menegaskan bahwa satu pihak, baik asing maupun domestik, hanya boleh menjadi pemegang saham pengendali di satu bank saja. Tujuannya menjaga efisiensi dan memperkuat konsolidasi di industri perbankan.
Modal juga jadi salah satu pendorong utama tren merger bank-bank kecil. Selain karena syarat setoran modal minimum yang terus naik, bank juga perlu memperkuat diri untuk menghadapi integrasi pasar modal ASEAN yang mulai berjalan sejak 2015. Basel III sendiri mewajibkan bank menaikkan cadangan modal minimum menjadi 10 persen dari total aset, angka yang jauh lebih tinggi dibanding sebelumnya.
Modal Sebagai Fondasi, Bukan Sekadar Syarat Regulasi
Kalau ditarik benang merahnya, seluruh pembahasan tentang permodalan bank ini sebenarnya mengarah ke satu kesimpulan sederhana: modal bukan formalitas yang cuma perlu dipenuhi untuk lolos izin operasional. Modal adalah pondasi yang menentukan apakah sebuah bank bisa berkembang sekaligus bertahan saat krisis datang.
Sallama (2005) mencatat bahwa instrumen seperti sukuk bisa memperkuat struktur modal bank sekaligus menekan biaya operasional. Semakin kuat struktur modal sebuah bank, semakin leluasa pula bank itu memperluas penyaluran kreditnya, yang pada gilirannya mendorong pertumbuhan pendapatan. Di sisi lain, OJK terus menyesuaikan ketentuan setoran modal minimum seiring perkembangan zaman, termasuk dorongan ke arah digitalisasi yang menuntut skala operasi lebih besar dari sebelumnya.
Jadi kalau ada yang bertanya kenapa bank begitu ketat soal modal, jawabannya bukan sekadar patuh pada aturan Bank Indonesia atau OJK. Ini soal daya tahan. Bank dengan modal yang cukup punya ruang lebih besar untuk menyerap kerugian, menjaga kepercayaan deposan, dan tetap berfungsi sebagai penggerak ekonomi meski situasi sedang tidak baik-baik saja.
Referensi :
Newstrom, J. W. (2011). Organizational Behavior: Human Behavior at Work. New York: McGraw-Hill Education. Riniwati, H. (2011). Mendongkrak Motivasi dan Kinerja: Pendekatan Pemberdayaan SDM. Malang: UB Press.Sigit, S. (2003). Perilaku Organisasional. Yogyakarta: Universitas Sarjanawiyata Tamansiswa.
Disclaimer
Retizen adalah Blog Republika Netizen untuk menyampaikan gagasan, informasi, dan pemikiran terkait berbagai hal. Semua pengisi Blog Retizen atau Retizener bertanggung jawab penuh atas isi, foto, gambar, video, dan grafik yang dibuat dan dipublished di Blog Retizen. Retizener dalam menulis konten harus memenuhi kaidah dan hukum yang berlaku (UU Pers, UU ITE, dan KUHP). Konten yang ditulis juga harus memenuhi prinsip Jurnalistik meliputi faktual, valid, verifikasi, cek dan ricek serta kredibel.