Ummu Firly
Rekening Massal, Demi Kepentingan Siapa?
Kolom | 2026-09-16 16:14:16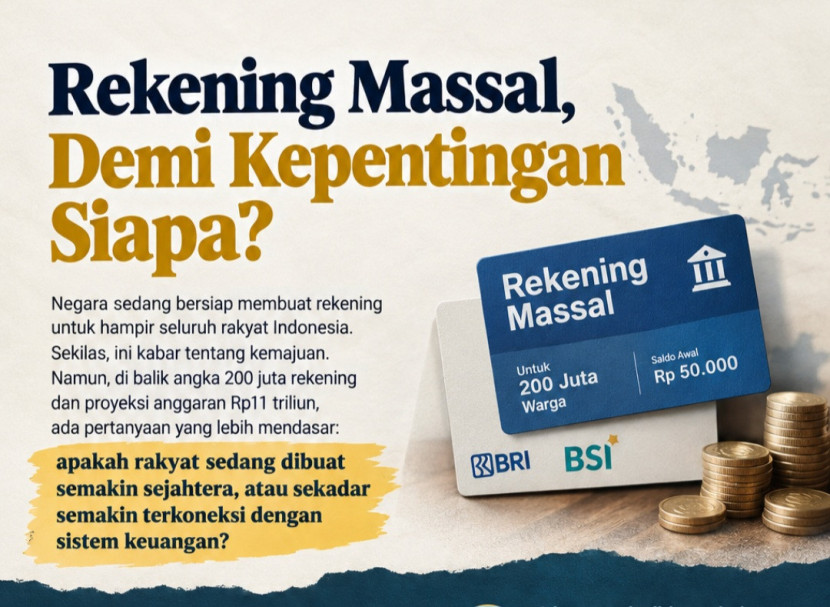
Negara sedang bersiap membuat rekening untuk hampir seluruh rakyat Indonesia. Sekilas, ini adalah kabar tentang kemajuan: semakin banyak warga terkoneksi dengan layanan keuangan, semakin modern pula sistem ekonomi. Tetapi kemajuan tidak selalu identik dengan semakin banyaknya rekening. Sebab di balik angka 200 juta rekening dan proyeksi anggaran Rp11 triliun, ada pertanyaan yang lebih mendasar: apakah rakyat sedang dibuat semakin sejahtera, atau sekadar semakin terkoneksi dengan sistem keuangan?
Pemerintah memang tengah menyiapkan program pembukaan rekening secara massal bagi sekitar 200 juta warga melalui BRI dan Bank Syariah Indonesia (BSI). Setiap rekening direncanakan memperoleh saldo awal Rp50 ribu. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menyebut kebutuhan dana program ini diperkirakan sekitar Rp11 triliun dari APBN. Namun, Menteri Keuangan Purbaya Yudhi Sadewa kemudian menegaskan bahwa angka tersebut belum final dan perhitungan anggarannya masih dilakukan. Pemerintah menjelaskan bahwa program ini antara lain ditujukan untuk memperluas inklusi keuangan serta mendukung penyaluran bantuan sosial agar lebih efektif dan tepat sasaran.
Tujuan memperbaiki penyaluran bansos tentu patut diapresiasi. Demikian pula akses masyarakat terhadap layanan keuangan memang penting. Namun, kebijakan publik tidak cukup dinilai dari niat yang terdengar baik. Ia harus diuji dari sisi urgensi, ketepatan sasaran, efektivitas, serta besarnya manfaat yang benar-benar dirasakan rakyat.
Jika persoalan utama adalah penyaluran bansos yang belum optimal, bukankah pembenahan data penerima, khususnya Data Tunggal Sosial dan Ekonomi Nasional (DTSEN), semestinya menjadi prioritas? Jangan sampai negara sibuk membuat rekening baru sementara persoalan mendasar tentang siapa yang benar-benar berhak menerima bantuan belum sepenuhnya selesai.
Alasan inklusi keuangan juga layak ditinjau kembali. Data terbaru menunjukkan indeks inklusi keuangan Indonesia pada 2026 telah mencapai 93,61 persen, meningkat dari 92,74 persen pada 2025 dan bahkan telah melampaui target RPJMN 2025–2029 sebesar 93 persen. Untuk kelompok usia 15–17 tahun, indeks inklusi keuangannya juga telah mencapai 89,13 persen. Angka tersebut tentu tidak berarti seluruh persoalan akses keuangan telah selesai.
Masih ada masyarakat yang belum terlayani secara optimal. Namun, data ini menunjukkan bahwa tantangan Indonesia tidak lagi sesederhana membuat sebanyak mungkin orang memiliki rekening, melainkan memastikan akses keuangan tersebut benar-benar memberikan manfaat ekonomi bagi masyarakat.
Di sinilah pertanyaan besar itu menjadi semakin relevan: rekening massal ini sebenarnya demi kepentingan siapa? Sebab rekening bukan kesejahteraan. Memiliki rekening tidak otomatis membuat seseorang memiliki pekerjaan. Saldo Rp50 ribu tidak serta-merta meningkatkan daya beli keluarga miskin. Rekening tidak menurunkan harga pangan, tidak membayar biaya sekolah, tidak menyediakan fasilitas kesehatan, dan tidak menaikkan pendapatan petani, nelayan, buruh, pedagang kecil, maupun pekerja informal. Jika ukuran keberhasilan kebijakan hanya berapa banyak rekening yang berhasil dibuka, negara mungkin memperoleh angka yang mengesankan. Namun, jika ukurannya adalah perubahan kehidupan rakyat, angka tersebut belum tentu berarti banyak.
Persoalan ini menjadi semakin penting karena dana yang digunakan adalah uang publik. Setiap rupiah APBN merupakan amanah yang semestinya digunakan secara cermat dan berdasarkan prioritas. Ketika ruang fiskal negara terbatas, setiap kebijakan anggaran seharusnya menjawab pertanyaan sederhana: kebutuhan mana yang paling mendesak dan pengeluaran mana yang memberikan kemaslahatan paling besar bagi rakyat?
Sebab pada saat negara menyiapkan anggaran untuk berbagai program, masih banyak kebutuhan yang bersentuhan langsung dengan kehidupan masyarakat, mulai dari penanganan bencana, pemerataan layanan kesehatan dan pendidikan, peningkatan kesejahteraan tenaga pendidik, hingga penguatan sektor ekonomi riil yang menjadi sumber penghidupan jutaan orang.
Jangan sampai negara keliru mengukur kesejahteraan. Rakyat tidak kekurangan angka inklusi keuangan. Rakyat membutuhkan penghasilan yang layak, harga kebutuhan pokok yang terjangkau, lapangan kerja, pendidikan berkualitas, layanan kesehatan yang mudah diakses, serta jaminan kehidupan yang aman. Rakyat tidak sekadar membutuhkan rekening; rakyat membutuhkan kehidupan yang lebih baik.
Persoalan ini juga tidak bisa dilepaskan dari paradigma ekonomi yang berkembang secara global. Inklusi keuangan telah menjadi salah satu agenda pembangunan internasional, termasuk melalui forum G20 dan berbagai lembaga keuangan global. Perluasan akses masyarakat terhadap perbankan dan layanan keuangan formal dipandang sebagai bagian dari upaya memperkuat aktivitas ekonomi.
Pada satu sisi, akses tersebut memang dapat memberikan manfaat. Namun pada sisi lain, perluasan akses keuangan dalam kerangka kapitalisme juga tidak terlepas dari semakin luasnya keterhubungan masyarakat dengan pasar, transaksi, pembiayaan, dan perputaran modal.
Karena itu, yang perlu dikritisi bukan keberadaan rekening atau kemajuan teknologi keuangan itu sendiri, melainkan ketika inklusi keuangan diperlakukan seolah-olah identik dengan kesejahteraan. Masyarakat dapat semakin terkoneksi dengan bank dan fintech, tetapi tetap miskin. Mereka dapat memiliki rekening, tetapi tidak memiliki pendapatan yang cukup. Mereka dapat semakin mudah melakukan transaksi digital, tetapi tetap kesulitan memenuhi kebutuhan dasar. Jika demikian, yang berubah mungkin hanya cara manusia masuk ke dalam sistem ekonomi, bukan kondisi ekonominya.
Di sinilah kapitalisme menunjukkan keterbatasan paradigmanya. Keberhasilan ekonomi mudah diukur melalui indikator yang dapat dihitung: jumlah rekening, jumlah pengguna layanan keuangan, volume transaksi, pertumbuhan investasi, atau peningkatan aktivitas pasar. Namun, kehidupan manusia tidak seluruhnya dapat direduksi menjadi angka.
Berapa banyak keluarga yang akhirnya mampu memenuhi kebutuhan pangan dengan tenang, berapa banyak anak yang tidak lagi terancam putus sekolah, atau berapa banyak masyarakat yang dapat berobat tanpa takut kehilangan penghasilan adalah ukuran kesejahteraan yang jauh lebih substantif.
Karena itu, negara semestinya tidak berhenti pada pertanyaan, “Bagaimana membuat rakyat masuk ke dalam sistem keuangan?” Pertanyaan yang lebih mendasar adalah, “Mengapa rakyat belum memiliki kekuatan ekonomi yang cukup untuk hidup sejahtera?” Jika seseorang miskin, persoalannya bukan sekadar ia belum memiliki rekening, tetapi ia membutuhkan pekerjaan dan pendapatan.
Jika petani hidup dalam keterbatasan, persoalannya bukan sekadar akses terhadap layanan perbankan, melainkan bagaimana hasil pertaniannya memiliki nilai yang layak dan kebutuhan produksinya tidak terus menekan. Jika masyarakat di daerah terpencil kesulitan memperoleh layanan kesehatan, persoalannya bukan rekening, tetapi ketersediaan fasilitas, tenaga kesehatan, dan pembiayaan yang memadai.
Perspektif Islam menghadirkan cara pandang yang berbeda. Negara bukan sekadar regulator yang mengatur lalu lintas ekonomi, melainkan raa'in, pengurus urusan rakyat. Rasulullah SAW bersabda bahwa setiap pemimpin adalah pengurus dan akan dimintai pertanggungjawaban atas rakyat yang diurusnya.
Konsekuensinya, kebijakan negara harus berorientasi pada ri'ayah, yaitu memastikan hak dan kebutuhan rakyat terpenuhi berdasarkan ketentuan syariat. Rakyat tidak boleh dipandang sekadar sebagai angka statistik, objek administrasi, konsumen, atau bagian dari ekosistem ekonomi, tetapi sebagai manusia yang memiliki hak untuk hidup sejahtera dan bermartabat.
Dalam Islam, pengelolaan harta negara juga tidak diserahkan kepada kehendak penguasa. Baitul Mal memiliki ketentuan mengenai sumber pemasukan dan pos pengeluaran berdasarkan syariat. Harta negara merupakan amanah yang penggunaannya harus memiliki dasar yang benar. Karena itu, ketika negara hendak mengeluarkan dana dalam jumlah besar, ukurannya bukan sekadar apakah program tersebut dapat dilaksanakan atau mendapatkan legitimasi administratif, tetapi apakah penggunaan harta tersebut sesuai dengan ketentuan syariat dan benar-benar mewujudkan kemaslahatan yang menjadi tanggung jawab negara.
Pengawasan terhadap penguasa juga menjadi bagian penting agar kekuasaan tidak berjalan tanpa kontrol, terlebih ketika menyangkut harta umat. Dalam sistem Islam terdapat mekanisme pengawasan dan koreksi terhadap penyimpangan penguasa, termasuk melalui Mahkamah Mazhalim, sementara Majelis Umat memiliki peran memberikan nasihat dan melakukan pengawasan dalam penyelenggaraan pemerintahan. Dengan mekanisme tersebut, pengelolaan harta negara tidak semestinya bergantung pada kehendak penguasa semata.
Atas dasar itu, jika negara memiliki dana besar, prioritasnya semestinya dikembalikan kepada kebutuhan rakyat yang paling mendasar. Negara perlu memastikan kebutuhan pangan, pendidikan, kesehatan, keamanan, dan penghidupan yang layak terpenuhi; membuka lapangan kerja yang produktif; mengelola sumber daya alam untuk kemaslahatan rakyat; serta mencegah kekayaan hanya berputar di antara kelompok tertentu. Rekening dan teknologi keuangan tetap dapat digunakan sebagai sarana administrasi dan pelayanan, tetapi tidak boleh menggantikan kewajiban negara untuk membangun fondasi kesejahteraan yang nyata.
Pada akhirnya, polemik rekening massal bukan sekadar persoalan apakah masyarakat perlu memiliki rekening atau tidak. Ia adalah cermin tentang bagaimana negara menentukan prioritas dan memaknai kesejahteraan. Apakah rakyat dipandang sebagai manusia yang kebutuhan hidupnya harus diurus, atau sebagai angka yang harus terkoneksi dengan sistem keuangan? Apakah APBN diarahkan terutama untuk mengubah kehidupan rakyat, atau cukup menghasilkan indikator-indikator yang tampak baik di atas kertas?
Rekening boleh dibuka. Digitalisasi boleh diperluas. Teknologi boleh terus dikembangkan. Semua itu dapat menjadi sarana yang bermanfaat jika ditempatkan pada posisi yang tepat. Namun, jangan sampai negara merasa telah menyejahterakan rakyat hanya karena berhasil membuat rekening bagi ratusan juta manusia. Sebab seorang warga tidak otomatis lebih sejahtera hanya karena memiliki rekening, dan keluarga yang kesulitan memenuhi kebutuhan hidup tidak serta-merta terbantu hanya karena menerima saldo awal Rp50 ribu.
Negara yang benar-benar hadir bukanlah negara yang sekadar mampu menghubungkan rakyat dengan rekening, tetapi negara yang mampu menghubungkan rakyat dengan kesejahteraan.
Sebab pada akhirnya, ukuran keberhasilan negara bukanlah berapa banyak rekening yang berhasil dibuka, melainkan berapa banyak rakyat yang dapat menjalani hidup dengan layak, aman, dan bermartabat karena negara benar-benar menjalankan amanahnya.
Disclaimer
Retizen adalah Blog Republika Netizen untuk menyampaikan gagasan, informasi, dan pemikiran terkait berbagai hal. Semua pengisi Blog Retizen atau Retizener bertanggung jawab penuh atas isi, foto, gambar, video, dan grafik yang dibuat dan dipublished di Blog Retizen. Retizener dalam menulis konten harus memenuhi kaidah dan hukum yang berlaku (UU Pers, UU ITE, dan KUHP). Konten yang ditulis juga harus memenuhi prinsip Jurnalistik meliputi faktual, valid, verifikasi, cek dan ricek serta kredibel.