 jula
Tinjauan Fiqh Muamalah terhadap Skema Akad pada Kartu Kredit Syariah dan Konvensional
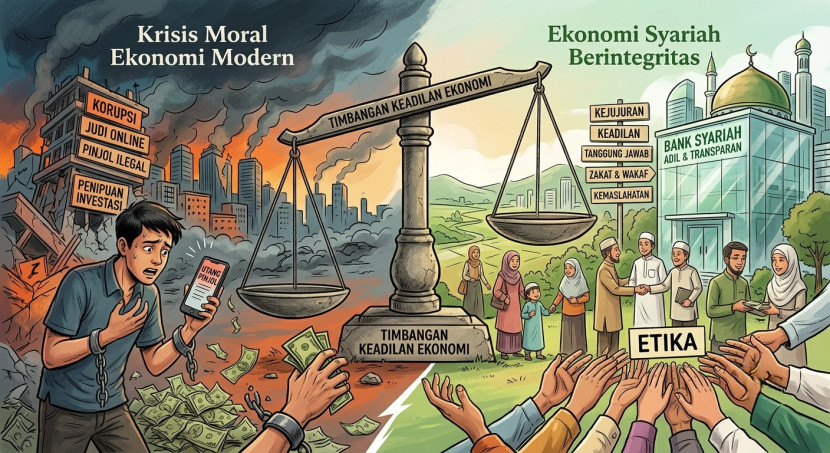
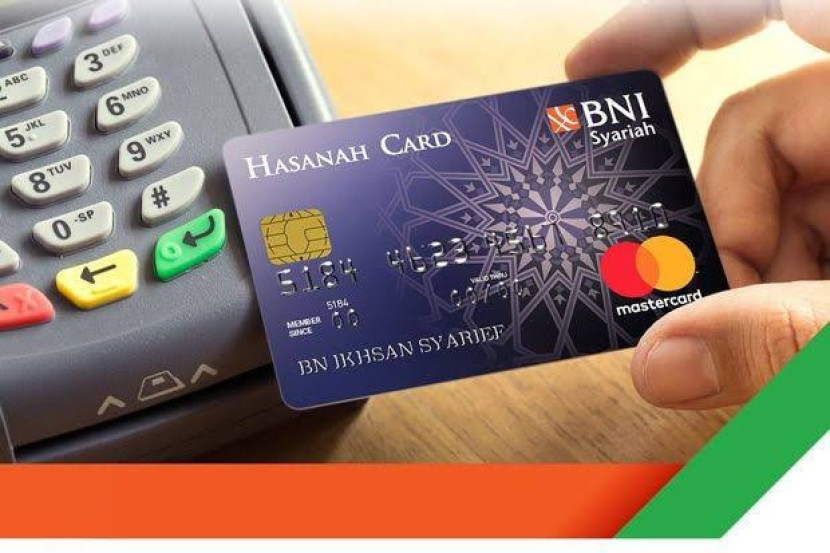
Agama | 2026-09-04 14:58:06Kartu kredit merupakan instrumen pembayaran serta pembiayaan modern yang sangat populer, baik di bank konvensional maupun bank syariah. Namun, dari perspektif fiqih muamalah, tidak semua sistem kartu kredit itu diperbolehkan. Fiqh muamalah mensyaratkan bahwa setiap transaksi keuangan harus bebas dari riba ( bunga) gharar (ketidakjelasan), dan maysir (spekulasi/perjudian). Oleh karena itu, perlu ada tinjauan yang mendalam terhadap alur akad yang digunakan pada kartu kredit syariah dan konvensional untuk memastikan kesesuaiannya dengan prinsip syariah.
1.Skema Akad pada Kartu Kredit Konvensional
a. Qardh penerbit kartu sebagai pemberi pinjaman kepada pemegang kartu melalui penarikan tunai dari bank atau ATM bank penerbit kartu.
b. Bank mengenakan bunga (interest) atas sisa tagihan yang tidak dilunasi penuh.
Bunga ini merupakan tambahan atas pokok pinjaman, sehingga termasuk riba nasiah yang haram.
c. Maysir: berspekulasi atas masa depan keuangannya tanpa jaminan yang pasti.
Denda Keterlambatan :Denda yang menjadi pendapatan bank Dalam fiqh muamalah, berpotensi riba karena merupakan tambahan yang disyaratkan dalam pinjaman.
2. Skema Akad pada Kartu Kredit Syariah
Kartu kredit syariah menggunakan multiakad, yaitu kombinasi beberapa akad yang masing-masing harus sah dan transparan. Bank Umum Syariah atau Unit Usaha Syariah dengan tetap mengacu pada prinsip syari’ah menggunakan akad akad yang tidak bertentangan dengan syari’ah.
Jenis Jenis akad dalam kartu kredit syariah
a. Akad Kafalah bil Ujrah (Penjaminan dengan Fee)
Bank bertindak sebagai kafil (penjamin) bagi pemegang kartu (makful ‘anhu) di hadapan merchant swalayan (makful lahu) atas pembayaran antara pemegang kartu dan merchant (swalayan). Atau penarikan tunai selain dari bank penerbit kartu, atas pemberian kafalah penerbit kartu dapat mendapatkan fee atau upah (ujrah kafalah).
b.Qardh
penerbit kartu sebagai pemberi pinjaman (muqhridh) kepada pemegang kartu (muqhtaridh) melalui penarikan sejumlah tunai dari bank atau ATM bank penerbit kartu.Akad qardh tidak menghasilkan keuntungan langsung bagi bank karena sifatnya pinjaman tanpa imbalan (akad tabarru’/sosial).
c. Ijarah penerbit kartu sebagai penyedia jasa pada sistem pembayaran dan pelayanan terhadap pemegang kartu. Atas penyedia jasa ini, pemegang kartu dikenakan membership fee atau upah.
Fee ini disepakati di awal dan bersifat tetap, bukan persentase dari utang. Bank biasanya mengenakan annual fee atau biaya keanggotaan sebagai imbalan atas fasilitas kartu.
· Penanganan Denda Keterlambatan
Denda keterlambatan diperlakukan sebagai ta’widh (kompensasi kerugian riil) atau gharamah (sanksi sosial).
Dana gharamah tidak boleh diakui sebagai pendapatan bank, melainkan disalurkan untuk kegiatan sosial.
Disclaimer
Retizen adalah Blog Republika Netizen untuk menyampaikan gagasan, informasi, dan pemikiran terkait berbagai hal. Semua pengisi Blog Retizen atau Retizener bertanggung jawab penuh atas isi, foto, gambar, video, dan grafik yang dibuat dan dipublished di Blog Retizen. Retizener dalam menulis konten harus memenuhi kaidah dan hukum yang berlaku (UU Pers, UU ITE, dan KUHP). Konten yang ditulis juga harus memenuhi prinsip Jurnalistik meliputi faktual, valid, verifikasi, cek dan ricek serta kredibel.