 Perdana Shofwata Mukti
Semangat Reformasi Administratif Dalam Kebijakan Relaksasi SPT 2026 (KEP-55/PJ/2026)
Hukum | 2026-04-09 11:53:20Reformasi administrasi perpajakan nasional terus berlanjut sejak Perpres 40/2018, yang menjadi dasar pembaruan sistem perpajakan. Pelaksanaan Core Tax dimulai pada 2025, mengintegrasikan sistem pelaporan dan pembayaran pajak secara digital. Implementasi ini bertujuan meningkatkan kepatuhan sukarela karena "sistem administrasi yang baik, cepat, dan mudah akan meningkatkan kepatuhan pajak". Untuk mendukung transisi tersebut, Dirjen Pajak mengeluarkan KEP-55/PJ/2026 sebagai relaksasi administrasi bagi SPT Tahunan OP 2025. Kebijakan relaksasi sanksi ini bertujuan memprioritaskan kemudahan Wajib Pajak (asas kemanfaatan) sembari menjaga kesinambungan kewajiban hukum.
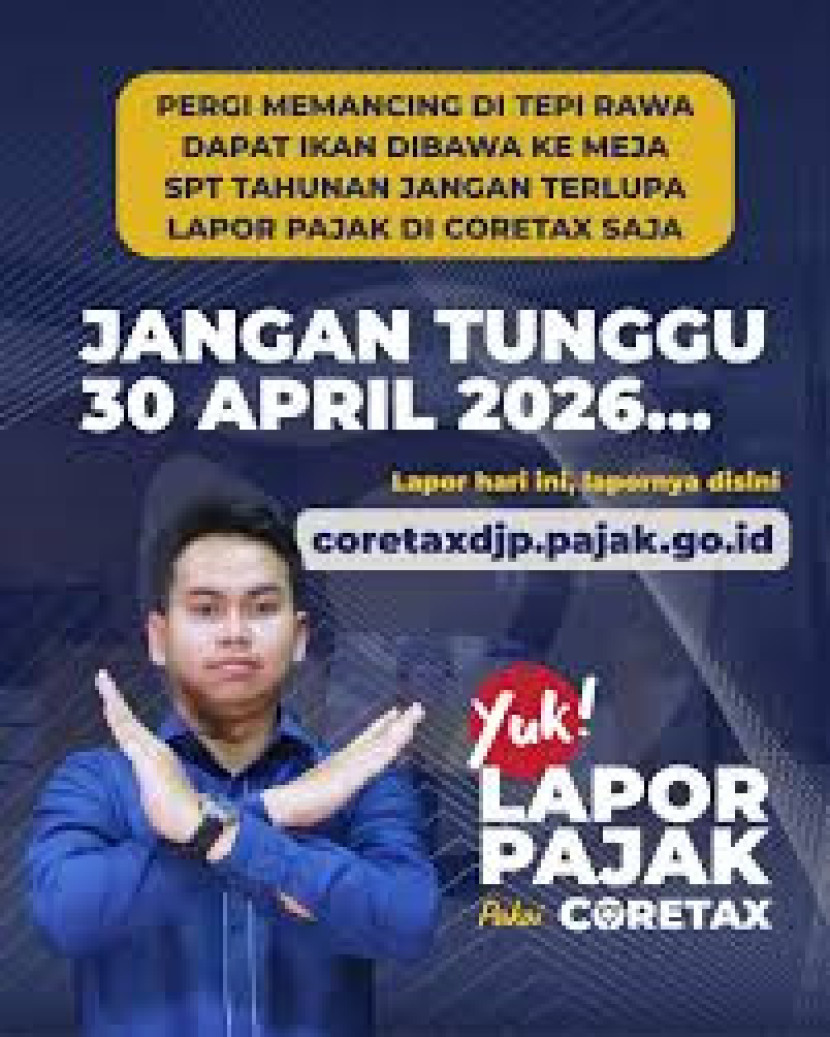
Dirjen Pajak berwenang melakukan pengaturan teknis administratif berdasarkan UU KUP (UU No.6/1983 jo UU No.6/2023) dan UU PPh. KEP-55/PJ/2026 secara tegas mencabut sanksi Pasal 7 ayat (1), Pasal 9 ayat (2b), dan Pasal 19 ayat (3) UU KUP untuk pelaporan SPT Tahun 2025. Kebijakan ini tidak mengubah kewajiban pokok pembayaran pajak, sehingga tidak bertentangan dengan UU PPh maupun asas legalitas. Relaksasi yang diberikan, justru memperkuat kepastian hukum dengan aturan tertulis jelas. Wajib Pajak mengetahui bahwa melapor sampai 30 April 2026 aman dari denda. Integrasi dengan peraturan lain juga dipegang; misalnya, PMK 118/2024 tetap digunakan untuk mekanisme keberatan jika Wajib Pajak menemukan selisih perhitungan. Dengan begitu, KEP-55/PJ/2026 berada dalam kerangka hukum yang solid dan konsisten dengan norma di atasnya.
Kebijakan relaksasi ini menjunjung tinggi beberapa asas penting. Asas kepastian hukum terpenuhi karena batas waktu baru diumumkan secara resmi, sehingga menghindari ketidakpastian bagi wajib pajak. Asas proporsionalitas juga terpenuhi karena hanya sanksi administrasi ditangguhkan, sementara kewajiban pokok pajak tetap utuh. Dalam transisi teknologi, prinsip kemanfaatan diterapkan dengan memudahkan pelaporan di awal. Misalnya, para Wajib Pajak disarankan menyesuaikan sistem tanpa denda berat. Kebijakan ini juga sejalan dengan asas due process karena Wajib Pajak tetap bisa mengajukan keberatan atau pembetulan menurut PMK 118/2024 bila perlu. Dari perspektif administratif, pendekatan ini mendukung keberlanjutan sistem pajak, Wajib Pajak yang melapor bulan selanjutnya tidak langsung dikenai penalti, tetapi mekanisme penegakan pajak substantif (penagihan pokok pajak) tetap berjalan normal setelah masa transisi.
Transformasi Coretax memerlukan infrastruktur IT andal. Para ahli mencatat implementasi awal Coretax mengalami bug dan kapasitas server yang belum optimal. Risiko kegagalan teknis tersebut dapat menghambat pelaporan pajak. Kebijakan relaksasi KEP-55/PJ/2026 memungkinkan DJP menstabilkan sistem dulu. Misalnya, DJP dapat menambah server, memperbaiki load balancing, dan melakukan stress test sebelum memaksimalkan fungsi baru. Perlu juga dukungan tenaga ahli TI untuk memperbaiki bug dalam modul pelaporan dan pembayaran. Intinya, sementara kebijakan mendukung kelonggaran admin, DJP harus menindaklanjuti dengan perbaikan teknis guna meminimalkan risiko error. Dalam jangka panjang, infrastruktur yang handal akan menurunkan biaya kepatuhan dan mempercepat layanan pajak.
Secara praktis, relaksasi ini sangat menguntungkan karyawan biasa. Mereka sudah memiliki data gaji dan PPh 21 yang dipotong setiap bulan, sehingga laporan SPT hanya perlu verifikasi akhir; fasilitas Coretax membuat data pribadi mereka otomatis terisi di formulir elektronik. Pekerja bebas (freelance) masih harus menghitung sendiri penghasilan bersih dan melaporkan secara manual, tetapi format digital membantu pengisian dengan instruksi yang jelas. Wajib pajak berpenghasilan luar negeri menghadapi beban terbesar: mereka wajib mengisi lampiran khusus (Lampiran 2C) dengan detail penghasilan asing, kurs, dan kredit pajak, serta menyertakan bukti pembayaran pajak di luar negeri. Kendati demikian, kebijakan relaksasi memberi Wajib Pajak beragam ini tambahan waktu satu bulan tanpa denda, mengurangi tekanan administratif di masa transisi. Rencana implementasi jangka panjang pun harus mencakup sosialisasi (video tutorial, panduan) untuk kategori-kategori ini agar manfaat Coretax maksimal.
KEP-55/PJ/2026 mengatur fase transisi dengan jelas. Jika Surat Ketetapan Pajak (STP) denda telah terbit sebelum kebijakan ini berlaku, maka Kepala Kanwil DJP berwenang menghapusnya secara jabatan. Artinya, Wajib Pajak yang terlambat melapor di bulan April 2026 tidak perlu membayar denda apapun. Kebijakan ini juga menegaskan bahwa keterlambatan sampai 30 April 2026 tidak akan mengubah status Wajib Pajak Kriteria Tertentu atau hak istimewa lainnya. Adanya klausul ini mencegah Wajib Pajak kehilangan hak hukum karena keterlambatan akibat adaptasi sistem. Selain itu, Wajib Pajak tetap dapat menggunakan prosedur keberatan atau pembetulan (sesuai PMK 118/2024) jika terjadi kesalahan perhitungan pajak. Secara keseluruhan, jalur hukum tetap terbuka, dan kebijakan ini memperkuat kepastian bahwa periode transisi dimanfaatkan semaksimal mungkin tanpa harus terjebak sanksi formil.
Penghapusan sanksi dalam kebijakan ini tidak membebaskan Wajib Pajak dari kewajiban pokok. Wajib Pajak tetap bertanggung jawab membayar pajak terutang sesuai ketentuan PPh. Dengan menangguhkan denda, pemerintah memberi insentif kepatuhan segera: para Wajib Pajak yang menyadari manfaat sistem baru didorong melapor tepat waktu. Namun, DJP masih bisa menagih pajak terutang jika Wajib Pajak tidak melapor sama sekali, dengan prosedur normal setelah masa relaksasi. Sanksi bunga 0,5% (Pasal 9 UU KUP) dan denda keterlambatan (Pasal 7 UU KUP) akan diberlakukan kembali jika Wajib Pajak melewati perpanjangan waktu. Prinsip keadilan tetap dijaga, Wajib Pajak yang kooperatif (meski melapor terlambat dalam batas akhir baru) dibebaskan dari denda, sementara Wajib Pajak yang terus mengabaikan kewajiban tidak lepas begitu saja dari penegakan pajak. Kebijakan ini sejalan dengan asas mendukung sukarela patuh dan tetap menjaga kesetaraan perlakuan sesuai regulasi.
KEP-55/PJ/2026 merupakan langkah kebijakan yang tepat untuk mendukung implementasi Coretax. Kebijakan ini konsisten dengan UU KUP, UU PPh, PMK, dan Perdirjen yang relevan, serta menegakkan prinsip kemanfaatan, kepastian, dan proporsionalitas. Dengan menghilangkan denda administrasi dalam masa transisi, DJP meningkatkan kemudahan bagi Wajib Pajak dalam fase adaptasi, sesuai dengan semangat reformasi administratif.
Disclaimer
Retizen adalah Blog Republika Netizen untuk menyampaikan gagasan, informasi, dan pemikiran terkait berbagai hal. Semua pengisi Blog Retizen atau Retizener bertanggung jawab penuh atas isi, foto, gambar, video, dan grafik yang dibuat dan dipublished di Blog Retizen. Retizener dalam menulis konten harus memenuhi kaidah dan hukum yang berlaku (UU Pers, UU ITE, dan KUHP). Konten yang ditulis juga harus memenuhi prinsip Jurnalistik meliputi faktual, valid, verifikasi, cek dan ricek serta kredibel.