 Ammar Luthfi Rahman
Dari Ibnu Khaldun ke Bursa Efek: Investasi Harus Kembali ke Ekonomi Riil
Ekonomi Syariah | 2026-10-18 21:18:50
Dari Ibnu Khaldun ke Bursa Efek: Investasi Harus Kembali ke Ekonomi Riil
Oleh: Ammar Luthfi Rahman
Pada 16 Oktober 2026, Indeks Harga Saham Gabungan (IHSG) mengalami kejatuhan tajam sebesar 11,57 persen dan ditutup pada level 5.185,11. Penurunan tersebut menjadi salah satu yang terdalam sejak krisis ekonomi Asia 1998. Tekanan jual terjadi setelah MSCI, penyedia indeks saham global, mengumumkan konsultasi mengenai proposal perubahan klasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market. Pengumuman ini memunculkan kekhawatiran mengenai transparansi kepemilikan saham, konsentrasi kepemilikan, dan dugaan perdagangan terkoordinasi di pasar Indonesia (Reuters, 16 Oktober 2026).
Peristiwa tersebut bukan sekadar cerita tentang indeks yang jatuh dan investor yang menghadapi kerugian. Ia memperlihatkan betapa pentingnya kepercayaan dalam sistem keuangan. Ketika investor mempertanyakan kualitas informasi dan integritas pasar, tekanan tidak hanya dapat memengaruhi harga saham, tetapi juga berpotensi mengganggu kemampuan pasar modal menjalankan fungsinya sebagai sarana penghimpunan dan alokasi modal.
Di tengah situasi tersebut, menarik untuk kembali membaca pemikiran Ibnu Khaldun, intelektual Muslim abad ke-14 yang membahas hubungan antara produksi, tenaga kerja, perdagangan, keuntungan, kekuasaan, dan kemakmuran masyarakat. Melalui Al-Muqaddimah, ia menawarkan perspektif untuk memahami bahwa kekayaan bukan sekadar angka yang dimiliki seseorang, melainkan bagian dari proses ekonomi dan sosial yang memungkinkan masyarakat berkembang.
Tentu saja, Ibnu Khaldun tidak membahas bursa saham modern. Namun, pemikirannya dapat menjadi landasan untuk mengajukan pertanyaan yang relevan saat ini: apakah pasar modal Indonesia telah menjalankan fungsinya secara optimal dalam mendukung kegiatan ekonomi produktif?
Ibnu Khaldun dan Hakikat Penciptaan Kekayaan
Abdurrahman bin Muhammad bin Khaldun, yang dikenal sebagai Ibnu Khaldun, lahir di Tunis pada 1332 dan wafat di Kairo pada 1406. Ia hidup di tengah perubahan politik dan pergantian kekuasaan di Afrika Utara. Pengalamannya dalam pemerintahan, diplomasi, dan peradilan turut membentuk perhatiannya terhadap hubungan antara masyarakat, kekuasaan, dan kemakmuran.
Pada 1377, Ibnu Khaldun menyelesaikan Al-Muqaddimah, karya pendahuluan bagi sejarah universalnya. Karya tersebut bukan buku ekonomi dalam pengertian modern. Ia merupakan kajian tentang masyarakat dan perkembangan peradaban, yang di dalamnya terdapat pembahasan mendalam mengenai kegiatan ekonomi.
Dalam Al-Muqaddimah, Ibnu Khaldun menguraikan bagaimana manusia memenuhi kebutuhannya melalui kerja sama dan pembagian kerja. Manusia tidak mampu menghasilkan seluruh kebutuhan hidupnya sendiri. Produksi pangan, pakaian, tempat tinggal, dan berbagai barang lainnya memerlukan keterampilan, tenaga, pengetahuan, serta koordinasi dengan orang lain.
Melalui pembagian kerja, setiap individu dapat mengembangkan kemampuan tertentu. Hasil pekerjaannya kemudian dipertukarkan dengan hasil kerja pihak lain. Seorang petani menghasilkan bahan pangan, pengrajin mengolah bahan menjadi barang yang lebih bernilai guna, dan pedagang menghubungkan produsen dengan konsumen. Hubungan tersebut memungkinkan masyarakat menghasilkan nilai ekonomi yang lebih besar daripada ketika setiap orang berusaha memenuhi seluruh kebutuhannya sendiri.
Gagasan ini menjadi salah satu bagian penting dalam sejarah pemikiran ekonomi Islam. Kajian Đuro Benić (2016), Ibn Khaldun: Economic Thoughts in the Muqaddimah, mengidentifikasi pembahasan Ibnu Khaldun mengenai tenaga kerja, pembagian kerja, keuntungan, produksi, kepemilikan, perpajakan, harga, uang, perdagangan, dan peran negara.
Pemikiran tersebut menunjukkan bahwa Ibnu Khaldun tidak hanya memperhatikan kepemilikan kekayaan, tetapi juga proses yang memungkinkan kekayaan terbentuk dan berkembang. Kemakmuran berkaitan dengan kemampuan manusia mengorganisasi kegiatan ekonomi, mengembangkan keterampilan, dan menjalankan pertukaran.
Dari sini, kita dapat menarik satu pelajaran penting bagi investasi modern: modal merupakan unsur penting dalam kegiatan ekonomi, tetapi modal tidak bekerja sendirian. Agar menghasilkan nilai, modal membutuhkan tenaga kerja, pengetahuan, teknologi, organisasi, dan pengelolaan usaha yang baik.
Ketika Keuntungan Terpisah dari Aktivitas Produktif
Pasar modal modern menyediakan mekanisme bagi perusahaan untuk menghimpun dana dan bagi masyarakat untuk berinvestasi. Dalam penawaran umum saham, perusahaan dapat memperoleh modal yang digunakan untuk mengembangkan usaha, memperluas kapasitas produksi, meningkatkan teknologi, atau membiayai ekspansi. Investor menyediakan dana dengan harapan memperoleh imbal hasil dari pertumbuhan nilai perusahaan maupun pembagian keuntungan.
Namun, aktivitas investasi juga memiliki dimensi lain. Perdagangan saham di pasar sekunder memungkinkan investor memperoleh keuntungan dari perubahan harga tanpa harus menunggu perusahaan membagikan dividen atau memperluas usahanya. Mekanisme ini bukan sesuatu yang keliru. Pasar sekunder menyediakan likuiditas dan membantu pembentukan harga, sehingga berperan penting dalam keseluruhan ekosistem pasar modal.
Persoalannya muncul ketika kenaikan harga menjadi satu-satunya ukuran keberhasilan investasi. Investor dapat membeli saham karena mengikuti tren media sosial, rekomendasi tanpa analisis, atau ketakutan tertinggal dari orang lain. Dalam situasi demikian, keputusan investasi berisiko lebih dipengaruhi oleh ekspektasi terhadap perilaku investor lain daripada penilaian terhadap kondisi bisnis perusahaan.
Harga saham memang mencerminkan ekspektasi pasar, tetapi tidak selalu menggambarkan kondisi fundamental perusahaan secara sempurna. Perusahaan dengan pendapatan dan arus kas yang sehat dapat mengalami penurunan harga akibat perubahan sentimen. Sebaliknya, harga saham dapat meningkat tajam meskipun perbaikan kinerja bisnis belum sebanding dengan kenaikannya.
Karena itu, investor perlu memahami hubungan antara harga pasar dan nilai ekonomi perusahaan. Pendapatan, profitabilitas, arus kas, penggunaan modal, kualitas manajemen, dan prospek industri merupakan sejumlah faktor yang perlu diperhitungkan dalam analisis fundamental.
Dalam perspektif Ibnu Khaldun, pembentukan kekayaan berkaitan dengan kerja, produksi, perdagangan, dan organisasi kegiatan ekonomi. Pemikirannya tidak dapat dijadikan rumus untuk menentukan nilai wajar saham, tetapi dapat membantu kita melihat bahwa keuntungan finansial perlu ditempatkan dalam pemahaman yang lebih luas mengenai proses ekonomi yang melatarbelakanginya.
Dengan demikian, persoalannya bukan mempertentangkan investasi dengan perdagangan saham, melainkan memastikan bahwa perkembangan pasar keuangan tetap terhubung dengan kebutuhan pendanaan dan penciptaan nilai dalam kegiatan usaha.
Crash IHSG dan Krisis Kepercayaan
Kejatuhan IHSG pada Oktober 2026 memberikan contoh konkret mengenai pentingnya integritas pasar.
Dalam pengumumannya pada 15 Oktober 2026, MSCI menyatakan memulai konsultasi atas proposal reklasifikasi Indonesia dari Emerging Market menjadi Standalone Market. MSCI menyebut kekhawatiran mengenai ketidakjelasan struktur kepemilikan saham dan dugaan perilaku perdagangan terkoordinasi sebagai persoalan yang memengaruhi kelayakan pasar Indonesia bagi investor institusional. MSCI juga menekankan bahwa reformasi yang diumumkan otoritas Indonesia harus diikuti implementasi yang konsisten dan bukti perbaikan yang nyata (pengumuman resmi MSCI).
Perlu dipahami bahwa MSCI merupakan penyedia indeks global, bukan regulator pasar modal Indonesia. Perubahan klasifikasi yang diusulkan juga belum menjadi keputusan final. MSCI menyatakan keputusan akhir akan diumumkan paling lambat pada akhir Juni 2027.
Meskipun demikian, pengumuman tersebut dapat memengaruhi persepsi risiko investor. Banyak pengelola dana global menggunakan indeks MSCI sebagai tolok ukur portofolio. Apabila klasifikasi Indonesia berubah, sebagian pengelola dana dapat menyesuaikan alokasi investasinya sesuai mandat dan kebijakan masing-masing.
Namun, penurunan IHSG tidak seharusnya dipahami hanya sebagai akibat satu pengumuman. Reaksi pasar mencerminkan kekhawatiran yang lebih luas mengenai transparansi, aksesibilitas, dan tata kelola pasar. Pengumuman MSCI menjadi pemicu langsung tekanan jual, sementara persoalan kepercayaan dan kualitas kelembagaan merupakan bagian dari konteks yang perlu diperbaiki.
Di sinilah hubungan antara pasar modal dan ekonomi riil menjadi penting. Perusahaan membutuhkan lingkungan pasar yang kredibel agar dapat memperoleh pendanaan dengan biaya yang wajar. Investor membutuhkan informasi yang dapat dipercaya untuk menilai risiko. Ketika integritas pasar dipertanyakan, proses alokasi modal dapat terganggu karena keputusan investasi menjadi semakin sulit dibuat berdasarkan informasi yang memadai.
Dengan kata lain, pasar modal yang kuat tidak cukup hanya memiliki perusahaan dengan prospek bisnis menarik. Ia juga memerlukan transparansi kepemilikan, keterbukaan informasi, pengawasan yang efektif, dan penegakan aturan yang konsisten.
Membaca Ulang Peran Negara melalui Ibnu Khaldun
Pemikiran Ibnu Khaldun juga memberikan perspektif mengenai hubungan antara kegiatan ekonomi dan tata kelola pemerintahan. Dalam Al-Muqaddimah, ia membahas bagaimana perlakuan penguasa terhadap masyarakat dan aktivitas ekonomi dapat memengaruhi kemakmuran.
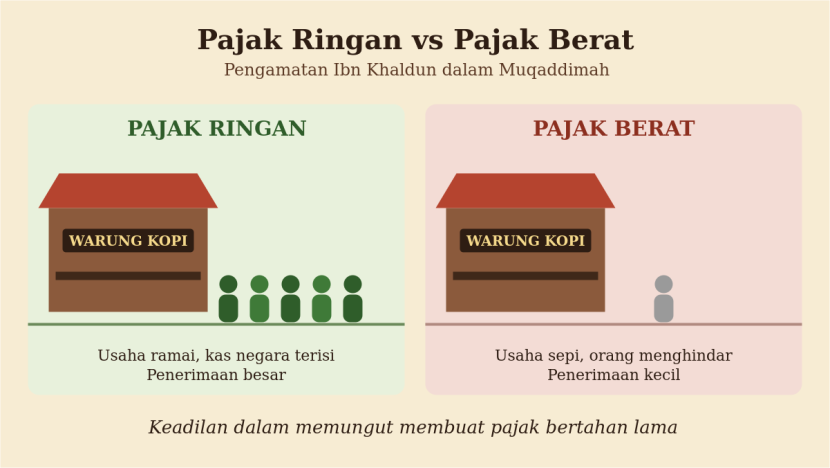
Kegiatan ekonomi membutuhkan ruang bagi masyarakat untuk bekerja, berdagang, mengembangkan keterampilan, dan mempertahankan hasil usahanya. Apabila aktivitas ekonomi menghadapi perlakuan yang merugikan atau ketidakpastian yang berlebihan, dorongan untuk mengembangkan usaha dapat melemah. Dalam jangka panjang, kondisi tersebut berpotensi menghambat pembentukan kekayaan dan mengurangi basis ekonomi yang menopang penerimaan negara.
Gagasan ini tidak berarti Ibnu Khaldun telah membahas regulasi bursa efek modern. Akan tetapi, pemikirannya membantu kita memahami pentingnya tatanan kelembagaan yang memungkinkan kegiatan ekonomi berlangsung secara produktif.
Dalam konteks Indonesia, prinsip tersebut dapat diterjemahkan ke dalam kebutuhan memperkuat transparansi kepemilikan saham, memperbaiki kualitas keterbukaan informasi, menindak pelanggaran perdagangan berdasarkan bukti, dan melindungi investor dari praktik yang merusak integritas pasar.
Otoritas Jasa Keuangan pada 16 Oktober 2026 menyatakan komitmennya untuk melanjutkan reformasi pasar modal, termasuk pengungkapan pemegang saham dengan kepemilikan di atas satu persen, peningkatan rincian klasifikasi investor, pelaporan konsentrasi kepemilikan saham, serta rencana peningkatan batas minimum free float menjadi 15 persen (siaran pers OJK).
Langkah-langkah tersebut penting, tetapi keberhasilannya bergantung pada pelaksanaan. Transparansi yang hanya tertulis dalam kebijakan tidak cukup apabila informasi yang tersedia belum memadai atau aturan tidak ditegakkan secara konsisten. Kepercayaan pasar dibangun melalui perbaikan yang dapat diperiksa dan dirasakan oleh pelaku pasar, bukan semata-mata melalui pengumuman kebijakan.
Reformasi tersebut juga tidak seharusnya dipandang hanya sebagai upaya mempertahankan klasifikasi Indonesia dalam indeks global. Tujuan yang lebih mendasar adalah membangun pasar modal yang kredibel, melindungi investor, dan mendukung penyaluran modal kepada kegiatan ekonomi yang produktif.
Pasar Modal Syariah dan Tanggung Jawab Investor
Persoalan ini relevan pula bagi perkembangan pasar modal syariah. Kepatuhan syariah merupakan fondasi penting dalam memilih instrumen investasi, tetapi status syariah suatu saham tidak otomatis menjamin keuntungan atau menghilangkan risiko.
Investor tetap perlu mempelajari model bisnis perusahaan, kondisi keuangan, valuasi, kualitas manajemen, dan prospek usaha. Keputusan investasi yang bertanggung jawab membutuhkan pemahaman terhadap karakteristik aset serta risiko yang menyertainya.
Dalam kerangka ekonomi Islam, aktivitas ekonomi tidak hanya berkaitan dengan keuntungan, tetapi juga dengan cara keuntungan diperoleh dan tanggung jawab dalam bertransaksi. Perspektif tersebut mendorong investor untuk tidak berhenti pada pertanyaan apakah suatu instrumen memenuhi kriteria syariah, melainkan juga apakah keputusan investasinya didasarkan pada informasi yang memadai dan penilaian yang rasional.
Pemikiran Ibnu Khaldun dapat memperkaya perspektif ini melalui pembahasannya mengenai kerja, perdagangan, pembentukan kekayaan, dan kondisi sosial yang memungkinkan kemakmuran berkembang. Relevansinya bukan terletak pada anggapan bahwa ia telah merumuskan konsep pasar modal syariah modern, melainkan pada kemampuannya membantu kita memahami hubungan antara aktivitas ekonomi dan kesejahteraan masyarakat.
Investasi syariah yang sehat membutuhkan kepatuhan terhadap prinsip syariah sekaligus literasi keuangan yang memadai. Investor perlu memahami bahwa keuntungan selalu berkaitan dengan risiko, sementara perkembangan harga saham tidak dapat dipisahkan dari berbagai faktor yang memengaruhinya.
Mengembalikan Investasi kepada Maknanya
Crash IHSG pada Oktober 2026 menjadi pengingat bahwa pasar modal tidak hanya terdiri atas angka dan transaksi. Di balik setiap saham terdapat perusahaan, tenaga kerja, keputusan bisnis, dan modal yang dapat digunakan untuk mendukung kegiatan ekonomi.
Ibnu Khaldun tidak memberikan rumus untuk memilih saham atau menentukan nilai wajar perusahaan. Namun, pemikirannya mengenai tenaga kerja, pembagian kerja, perdagangan, pembentukan kekayaan, dan peran kelembagaan memberikan landasan historis untuk membaca persoalan pasar modal modern.
Pelajarannya bukan bahwa perdagangan saham harus dihindari atau bahwa semua transaksi jangka pendek pasti merugikan ekonomi. Pasar modal tetap membutuhkan likuiditas, pembentukan harga, dan partisipasi investor. Yang perlu diperkuat adalah kualitas mekanisme pasar agar aktivitas tersebut berlangsung di atas informasi yang kredibel, aturan yang konsisten, dan penilaian risiko yang rasional.
Indonesia tidak cukup hanya membangun pasar modal yang besar. Indonesia membutuhkan pasar yang dipercaya, transparan, dan mampu menjalankan fungsi pembiayaannya secara sehat. Investor perlu menilai perusahaan berdasarkan kualitas bisnis dan risiko, perusahaan harus menggunakan modal secara bertanggung jawab, sementara regulator perlu memastikan integritas pasar terjaga.
Membawa Ibnu Khaldun ke bursa efek bukanlah upaya memaksakan pemikiran masa lalu ke dalam dunia modern. Ini merupakan usaha membaca kembali persoalan ekonomi kontemporer melalui warisan intelektual Islam. Kekayaan yang berkelanjutan membutuhkan kerja, produktivitas, perdagangan yang sehat, dan tata kelola yang menjaga kepercayaan.
Pada akhirnya, keberhasilan investasi tidak cukup diukur dari seberapa besar harga aset meningkat. Pasar modal yang sehat juga harus mampu menghubungkan pemilik modal dengan kegiatan usaha yang menciptakan nilai ekonomi. Di situlah investasi dapat melampaui perburuan keuntungan dan menjadi bagian dari proses membangun kemakmuran masyarakat.
Referensi
- Ibn Khaldun. The Muqaddimah: An Introduction to History. Terjemahan Franz Rosenthal. Princeton University Press, 1958.
- Benić, Đ. (2016). “Ibn Khaldun: Economic Thoughts in the Muqaddimah.” Ekonomski pregled, 67(5), 462–488. https://hrcak.srce.hr/170985
- MSCI. (15 Oktober 2026). “MSCI Launches a Consultation on a Proposal to Reclassify Indonesia from Emerging Market to Standalone Market Status.” https://ir.msci.com/news-releases/news-release-details/msci-launches-consultation-proposal-reclassify-indonesia
- Reuters. (16 Oktober 2026). “MSCI Weighs Downgrading Indonesia to Standalone-Market Status.” https://www.reuters.com/world/asia-pacific/msci-weighs-downgrading-indonesia-standalone-market-status-2026-10-15/
- Otoritas Jasa Keuangan. (16 Oktober 2026). “OJK Berkomitmen untuk Terus Melanjutkan dan Memperkuat Reformasi Pasar Modal Indonesia.” https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-Berkomitmen-untuk-Terus-Melanjutkan-dan-Memperkuat-Reformasi-Pasar-Modal-Indonesia.aspx
Disclaimer
Retizen adalah Blog Republika Netizen untuk menyampaikan gagasan, informasi, dan pemikiran terkait berbagai hal. Semua pengisi Blog Retizen atau Retizener bertanggung jawab penuh atas isi, foto, gambar, video, dan grafik yang dibuat dan dipublished di Blog Retizen. Retizener dalam menulis konten harus memenuhi kaidah dan hukum yang berlaku (UU Pers, UU ITE, dan KUHP). Konten yang ditulis juga harus memenuhi prinsip Jurnalistik meliputi faktual, valid, verifikasi, cek dan ricek serta kredibel.