 Fariz ismu azam
Di Balik Label Syariah: Seberapa Berbeda Bank Syariah dengan Bank Konvensional?
Ekonomi Syariah | 2026-03-22 00:48:05Di tengah meningkatnya kesadaran masyarakat terhadap keuangan berbasis syariah, bank syariah kerap dipandang sebagai alternatif yang lebih “aman” secara prinsip dibandingkan bank konvensional. Namun, di balik label syariah yang melekat, muncul pertanyaan yang cukup menarik untuk direnungkan: seberapa berbeda sebenarnya bank syariah dengan bank konvensional dalam praktik sehari-hari?
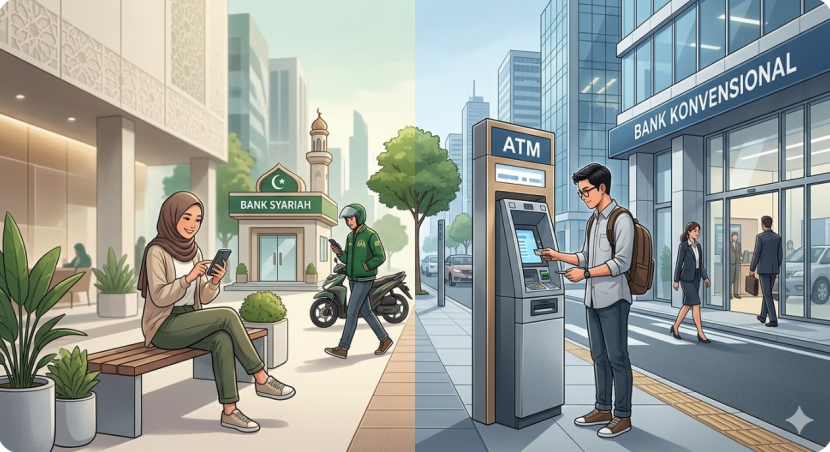
Secara teori, perbedaan antara keduanya terlihat jelas. Bank syariah beroperasi tanpa bunga (riba) dan menggunakan prinsip bagi hasil, seperti mudharabah dan musyarakah. Sementara itu, bank konvensional mengandalkan sistem bunga sebagai instrumen utama dalam aktivitas penghimpunan dan penyaluran dana. Dalam kerangka ini, bank syariah tidak hanya berfungsi sebagai lembaga keuangan, tetapi juga sebagai institusi yang membawa nilai-nilai etika dan keadilan dalam transaksi ekonomi.
Namun, ketika masuk ke ranah praktik, perbedaan tersebut tidak selalu terasa signifikan bagi sebagian masyarakat. Produk-produk pembiayaan di bank syariah, seperti murabahah, misalnya, sering kali dipersepsikan mirip dengan kredit pada bank konvensional. Cicilan tetap yang harus dibayar setiap bulan membuat sebagian nasabah merasa bahwa secara fungsional, keduanya tidak jauh berbeda.
Fenomena ini dapat dilihat dalam konteks Indonesia, di mana pertumbuhan bank syariah terus menunjukkan tren positif, terutama setelah adanya konsolidasi dan penguatan kelembagaan. Meski demikian, pangsa pasar bank syariah masih relatif kecil dibandingkan bank konvensional. Salah satu faktor yang sering disebut adalah persepsi masyarakat yang belum sepenuhnya memahami perbedaan mendasar antara keduanya.
Dari sudut pandang mahasiswa, pilihan antara bank syariah dan bank konvensional sering kali tidak hanya didasarkan pada pertimbangan prinsip, tetapi juga faktor praktis seperti kemudahan akses, fitur digital, dan biaya administrasi. Tidak sedikit mahasiswa yang tetap menggunakan bank konvensional karena dianggap lebih familiar dan memiliki jaringan layanan yang lebih luas, meskipun mereka memahami konsep dasar perbankan syariah.
Di sisi lain, ada juga mahasiswa yang mulai beralih ke bank syariah sebagai bentuk kesadaran religius sekaligus keinginan untuk bertransaksi sesuai prinsip syariah. Namun, dalam beberapa kasus, mereka tetap membandingkan layanan yang diberikan dengan bank konvensional. Jika fitur yang ditawarkan tidak kompetitif, keputusan untuk bertahan di bank syariah pun menjadi tidak mudah.
Di sinilah letak tantangan terbesar bagi perbankan syariah. Bukan hanya soal menjaga kesesuaian dengan prinsip syariah, tetapi juga memastikan bahwa layanan yang diberikan mampu bersaing secara kualitas. Jika perbedaan hanya terletak pada label tanpa diiringi pengalaman pengguna yang lebih baik atau setidaknya setara, maka sulit bagi bank syariah untuk memperluas basis nasabahnya.
Selain itu, transparansi dalam menjelaskan akad dan mekanisme produk juga menjadi hal yang penting. Banyak nasabah yang sebenarnya tertarik dengan konsep syariah, tetapi merasa kurang mendapatkan penjelasan yang mudah dipahami. Akibatnya, muncul persepsi bahwa bank syariah “tidak jauh berbeda” dengan bank konvensional, meskipun secara prinsip keduanya memiliki landasan yang berbeda.
Menurut saya, perbedaan antara bank syariah dan bank konvensional memang nyata secara konsep, tetapi dalam praktiknya masih menghadapi tantangan dalam hal persepsi dan implementasi. Label syariah seharusnya tidak hanya menjadi identitas, tetapi juga tercermin dalam pengalaman nyata yang dirasakan nasabah, baik dari segi transparansi, keadilan, maupun kualitas layanan.
Pada akhirnya, pertanyaan tentang “seberapa berbeda” tidak bisa dijawab secara hitam putih. Perbedaan itu ada, tetapi belum sepenuhnya dirasakan secara kuat oleh semua lapisan masyarakat. Oleh karena itu, yang menjadi pekerjaan rumah bukan hanya meningkatkan literasi masyarakat, tetapi juga memperkuat kualitas dan integritas praktik perbankan syariah itu sendiri.
Dengan demikian, bank syariah tidak hanya hadir sebagai alternatif, tetapi benar-benar menjadi pilihan utama yang tidak hanya diyakini secara prinsip, tetapi juga dirasakan manfaatnya secara nyata.
Sumber Data:
Otoritas Jasa Keuangan. (2023). Statistik Perbankan Syariah Indonesia.
Bank Indonesia. (2022). Laporan Ekonomi dan Keuangan Syariah Indonesia.
Kementerian Agama Republik Indonesia. (2023). Perkembangan Industri Halal di Indonesia.
Bank Syariah Indonesia. (2023). Laporan Tahunan.
Dewan Syariah Nasional MUI. (2000–sekarang). Fatwa terkait akad perbankan syariah.
Disclaimer
Retizen adalah Blog Republika Netizen untuk menyampaikan gagasan, informasi, dan pemikiran terkait berbagai hal. Semua pengisi Blog Retizen atau Retizener bertanggung jawab penuh atas isi, foto, gambar, video, dan grafik yang dibuat dan dipublished di Blog Retizen. Retizener dalam menulis konten harus memenuhi kaidah dan hukum yang berlaku (UU Pers, UU ITE, dan KUHP). Konten yang ditulis juga harus memenuhi prinsip Jurnalistik meliputi faktual, valid, verifikasi, cek dan ricek serta kredibel.