 Siti Nuraeni
Sistem Moneter Internasional: Dulu, Sekarang, dan Masa Depan
Ekbis | 2026-10-23 16:23:47Setiap kali rupiah melemah, kita langsung merasakan dampaknya: harga barang impor naik, ongkos kuliah di luar negeri membengkak, dan pelaku usaha yang bergantung pada bahan baku impor ikut pusing. Pada awal 2026, seperti diberitakan Republika (21/1/2026), nilai tukar rupiah bergerak melemah hingga hampir menyentuh Rp17.000 per dolar AS. Pertanyaannya, mengapa nasib rupiah begitu terikat pada dolar? Jawabannya ada pada sistem moneter internasional, yaitu aturan main yang menentukan bagaimana mata uang antarnegara dipertukarkan, bagaimana cadangan devisa disimpan, dan bagaimana neraca pembayaran diselesaikan.
Dulu: Dari Emas ke Bretton Woods
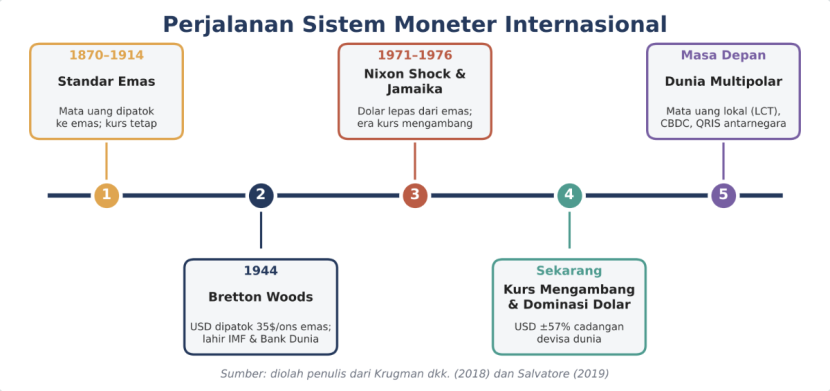
Pada akhir abad ke-19 hingga Perang Dunia I, dunia menganut standar emas (gold standard). Nilai setiap mata uang dipatok pada sejumlah emas tertentu, sehingga kurs antarnegara relatif tetap. Sistem ini memberi kepastian, tetapi kaku. Negara tidak leluasa mengatur jumlah uang beredar karena harus selalu menjaga cadangan emas.
Setelah dunia porak-poranda akibat dua perang dunia dan Depresi Besar, 44 negara bertemu di Bretton Woods, Amerika Serikat, pada 1944. Lahirlah sistem kurs tetap yang dapat disesuaikan: dolar AS dipatok pada emas sebesar 35 dolar per ons, sementara mata uang negara lain dipatok pada dolar. Dari konferensi ini pula lahir dua lembaga yang masih kita kenal sampai sekarang, yaitu Dana Moneter Internasional (IMF) dan Bank Dunia.
Masalahnya, sistem ini menyimpan kontradiksi yang dikenal sebagai dilema Triffin. Dunia butuh pasokan dolar untuk berdagang, tetapi semakin banyak dolar yang beredar, semakin diragukan kemampuan AS menukarnya dengan emas. Puncaknya terjadi pada 1971, ketika Presiden Richard Nixon menghentikan konvertibilitas dolar ke emas. Sejak Perjanjian Jamaika 1976, dunia resmi memasuki era kurs mengambang.
Sekarang: Kurs Mengambang dan Dominasi Dolar
Saat ini, sebagian besar negara, termasuk Indonesia, menganut sistem kurs mengambang terkendali (managed floating). Nilai rupiah ditentukan pasar, tetapi Bank Indonesia tetap melakukan intervensi untuk menjaga stabilitas.
Meski tidak lagi dipatok pada emas, dolar tetap menjadi raja. Data IMF yang dirilis pada 30 September 2026 menunjukkan pangsa dolar dalam cadangan devisa global turun menjadi 56,70 persen pada kuartal II 2026, sementara pangsa euro naik menjadi 20,60 persen dan renminbi naik tipis menjadi 2,11 persen. Sebagai pembanding, dolar menguasai sekitar 71 persen cadangan global pada 1999. Artinya, dominasi dolar memang perlahan menurun, tetapi posisinya masih jauh di atas mata uang lain.
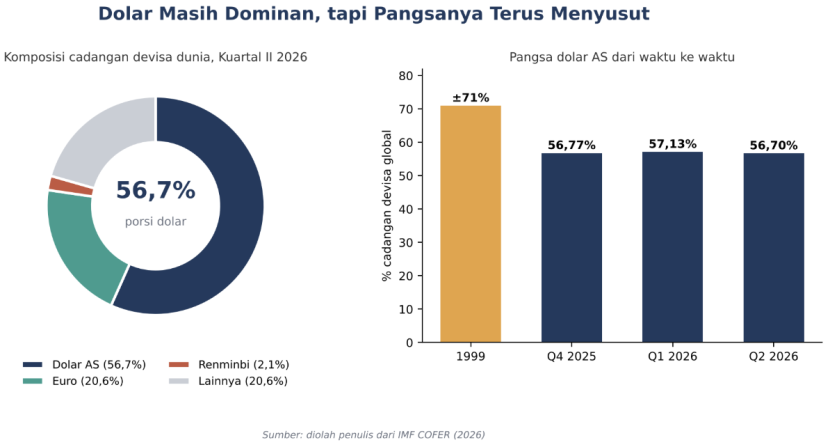
Ketergantungan inilah yang membuat negara berkembang rentan. Ketika suku bunga AS naik atau terjadi gejolak geopolitik, modal asing keluar, dolar menguat, dan mata uang seperti rupiah tertekan.
Strategi Indonesia: Mengurangi Ketergantungan Lewat LCT
Indonesia tidak tinggal diam. Bank Indonesia mendorong skema Local Currency Transaction (LCT), yaitu penyelesaian transaksi perdagangan dan investasi antara dua negara menggunakan mata uang masing-masing tanpa melalui dolar. Indonesia telah menjalin kerja sama LCT dengan Malaysia, Thailand, Jepang, China, Korea Selatan, dan Uni Emirat Arab.
Hasilnya cukup menggembirakan. Mengutip RRI (22/5/2026), Bank Indonesia mencatat volume transaksi LCT mencapai 22,61 miliar dolar AS hanya dalam periode Januari hingga April 2026. China menjadi mitra terbesar dengan porsi sekitar 89 persen, disusul Jepang dan Malaysia.
Kerja sama pun terus diperdalam. Pada Juni 2026, Bank Indonesia dan Bank Sentral China (PBOC) memperkuat kerja sama untuk memperluas penggunaan rupiah dan yuan dalam transaksi kedua negara (Bisnis.com, 18/6/2026). Langkah seperti ini memang belum menggeser dolar, tetapi mengurangi risiko ketika dolar bergejolak.
Masa Depan: Menuju Dunia Multipolar
Ke depan, sistem moneter internasional kemungkinan bergerak ke arah multipolar, yaitu tidak lagi bertumpu pada satu mata uang. Ada beberapa tren yang patut dicermati. Pertama, makin banyak negara memperluas transaksi mata uang lokal secara bilateral dan regional, seperti yang dilakukan negara-negara ASEAN.
Kedua, bank sentral di berbagai negara mengembangkan mata uang digital bank sentral (Central Bank Digital Currency/CBDC) dan konektivitas sistem pembayaran lintas negara, termasuk QRIS antarnegara yang sudah bisa digunakan di beberapa negara ASEAN. Ketiga, bank sentral cenderung mendiversifikasi cadangan, termasuk menambah emas.
Meski begitu, dedolarisasi tidak akan terjadi dalam semalam. Dolar masih didukung pasar keuangan AS yang dalam dan likuid, sesuatu yang belum bisa ditandingi mata uang lain. Yang lebih realistis adalah dunia di mana dolar tetap penting, tetapi tidak lagi menjadi satu-satunya pilihan.
Penutup
Perjalanan sistem moneter internasional, dari standar emas, Bretton Woods, hingga kurs mengambang, menunjukkan bahwa tidak ada sistem yang sempurna. Setiap sistem lahir sebagai jawaban atas krisis sebelumnya.
Bagi Indonesia, kuncinya bukan sekadar mengurangi pemakaian dolar, tetapi memperkuat fundamental ekonomi: ekspor bernilai tambah, pasar keuangan domestik yang dalam, dan cadangan devisa yang memadai. Bagi kita sebagai mahasiswa dan generasi muda, memahami dinamika ini adalah bekal penting untuk membaca arah ekonomi ke depan, termasuk ketika kelak terjun ke dunia usaha yang semakin global.
Referensi
International Monetary Fund. (2026). Currency Composition of Official Foreign Exchange Reserves (COFER), Second Quarter of 2026. IMF Data Brief, 30 September 2026.
Bisnis.com. (2026, 18 Juni). Upaya Dedolarisasi, BI Gandeng PBOC Perluas Penggunaan Rupiah-Yuan. Bisnis.com.
Krugman, P. R., Obstfeld, M., & Melitz, M. J. (2018). International Economics: Theory and Policy (11th ed.). Pearson.
Republika. (2026, 21 Januari). BI Perkuat Rupiah dengan Kurangi Ketergantungan pada Dolar AS. Republika.co.id.
RRI. (2026, 22 Mei). BI Records Positive LCT Growth in Early 2026. RRI.co.id.
Salvatore, D. (2019). International Economics (13th ed.). Wiley.
Penulis: Siti Nuraeni (NIM 231010500734), mahasiswa Program Studi Manajemen, Fakultas Ekonomi dan Bisnis, Universitas Pamulang. Artikel ini disusun sebagai tugas mata kuliah Ekonomi Internasional yang diampu oleh Hendri Prasetyo, S.E., M.M..
Disclaimer
Retizen adalah Blog Republika Netizen untuk menyampaikan gagasan, informasi, dan pemikiran terkait berbagai hal. Semua pengisi Blog Retizen atau Retizener bertanggung jawab penuh atas isi, foto, gambar, video, dan grafik yang dibuat dan dipublished di Blog Retizen. Retizener dalam menulis konten harus memenuhi kaidah dan hukum yang berlaku (UU Pers, UU ITE, dan KUHP). Konten yang ditulis juga harus memenuhi prinsip Jurnalistik meliputi faktual, valid, verifikasi, cek dan ricek serta kredibel.