 Mahasiswa unpam 3 Mahasiswa unpam 3
Manajemen Keuangan Generasi Z: Antara Literasi Digital dan Ketahanan Finansial
Pendidikan dan Literasi | 2026-08-24 13:38:57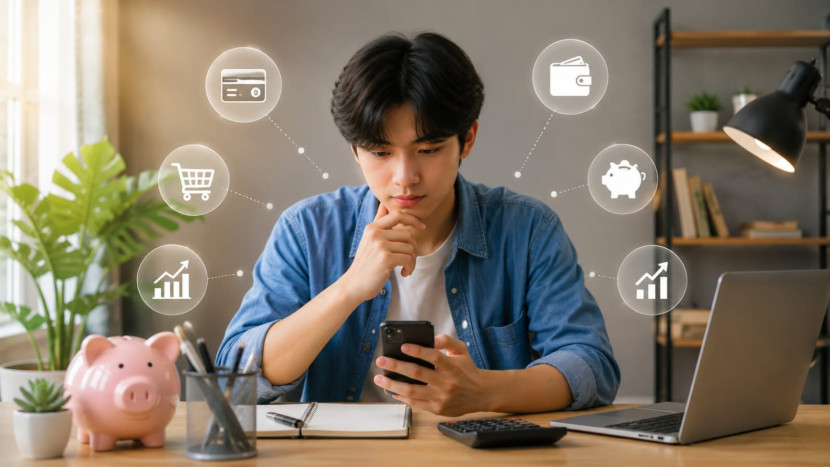
Generasi Z tumbuh di tengah perkembangan teknologi yang membuat berbagai aktivitas keuangan menjadi semakin mudah. Membayar kebutuhan, berbelanja, meminjam uang, hingga berinvestasi kini dapat dilakukan hanya melalui telepon pintar.
Namun, kemudahan tersebut menghadirkan sebuah pertanyaan penting: apakah tingginya akses terhadap layanan keuangan digital selalu diikuti kemampuan mengelola keuangan dengan baik?
Pertanyaan ini menjadi penting karena Generasi Z tidak hanya menghadapi tantangan dalam meningkatkan pendapatan, tetapi juga menghadapi tekanan gaya hidup, kemudahan kredit digital, serta perubahan pola konsumsi yang berlangsung sangat cepat.
Dalam naskah sumber, OECD melalui Financial Literacy Assessment 2023 disebut mencatat tingkat literasi digital Generasi Z yang sangat tinggi, sementara ketahanan finansial masih menjadi tantangan. Di Indonesia, hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) juga menunjukkan bahwa literasi dan inklusi keuangan masyarakat terus berkembang.
Masalahnya, tingginya inklusi keuangan tidak otomatis berarti seseorang memiliki kemampuan mengelola keuangan secara sehat.
Ketika Kemudahan Digital Menjadi Tantangan
Saat ini, berbagai produk keuangan digital berada sangat dekat dengan kehidupan sehari-hari. Pinjaman daring, paylater, dompet digital, reksa dana, hingga berbagai instrumen investasi dapat diakses dengan cepat.
Di satu sisi, kondisi tersebut memberikan peluang bagi anak muda untuk memperoleh akses terhadap layanan keuangan. Namun di sisi lain, kemudahan transaksi juga dapat membuat seseorang lebih mudah mengeluarkan uang tanpa mempertimbangkan konsekuensi jangka panjang.
Perubahan dari uang tunai menjadi angka digital di layar ponsel dapat membuat aktivitas belanja terasa lebih ringan secara psikologis. Akibatnya, batas antara kebutuhan dan keinginan menjadi semakin mudah kabur.
Di sinilah literasi keuangan tidak cukup hanya dipahami sebagai kemampuan menghitung bunga, membuat anggaran, atau mengetahui berbagai produk investasi.
Yang tidak kalah penting adalah kemampuan menerapkan pengetahuan tersebut dalam kehidupan sehari-hari.
FOMO dan Gaya Hidup yang Terus Berkembang
Generasi Z juga menghadapi tekanan sosial yang berbeda dibandingkan generasi sebelumnya. Media sosial membuat seseorang dapat melihat gaya hidup orang lain hampir setiap saat.
Fenomena Fear of Missing Out (FOMO), budaya You Only Live Once (YOLO), serta konsep self-reward dapat mendorong seseorang mengutamakan kepuasan saat ini dibandingkan kebutuhan finansial jangka panjang.
Dalam ekonomi perilaku, kondisi tersebut berkaitan dengan konsep present bias, yaitu kecenderungan memberikan nilai yang lebih besar terhadap kepuasan saat ini dibandingkan manfaat yang baru diperoleh pada masa depan.
Jika tidak dikendalikan, pola tersebut dapat berkembang menjadi lifestyle creep. Ketika pendapatan meningkat, pengeluaran ikut meningkat sehingga ruang untuk menabung dan membangun aset justru tetap terbatas.
Masalahnya bukan semata-mata pada gaya hidup. Persoalan utamanya adalah ketika gaya hidup mulai dibiayai dengan utang konsumtif.
Paylater dan Utang Konsumtif
Kredit pada dasarnya bukan sesuatu yang selalu buruk. Dalam kondisi tertentu, utang dapat digunakan untuk kebutuhan produktif, pendidikan, modal usaha, atau pembelian aset yang memiliki nilai jangka panjang.
Namun, persoalan muncul ketika kredit digunakan untuk membiayai konsumsi sehari-hari yang sebenarnya tidak mendesak.
Paylater dan pinjaman daring yang semula hadir sebagai alternatif pembayaran dapat berubah menjadi sumber pembiayaan konsumtif apabila digunakan tanpa perencanaan. Dalam jangka panjang, kewajiban pembayaran dapat mengurangi ruang keuangan untuk kebutuhan yang lebih penting.
Karena itu, Generasi Z perlu membedakan antara mampu membeli dan mampu membayar.
Seseorang mungkin mampu melakukan transaksi hari ini karena tersedia limit kredit. Tetapi kemampuan tersebut belum tentu menunjukkan bahwa kondisi keuangannya benar-benar sehat.
Membangun Fondasi Keuangan
Lantas, apa yang dapat dilakukan?
Langkah pertama adalah membangun fondasi keuangan sebelum mengejar keuntungan investasi.
Dana darurat perlu menjadi salah satu prioritas. Dalam naskah sumber, kebutuhan dana darurat diarahkan pada sekitar tiga hingga enam bulan pengeluaran rutin. Dana tersebut sebaiknya ditempatkan pada instrumen yang relatif likuid sehingga dapat digunakan ketika terjadi kondisi tidak terduga.
Selain itu, perlindungan kesehatan juga penting. Risiko kesehatan dapat mengganggu kondisi finansial apabila tidak dipersiapkan sejak awal.
Langkah kedua adalah mengendalikan rasio utang.
Batas cicilan perlu disesuaikan dengan kemampuan pendapatan. Semakin besar porsi pendapatan yang digunakan untuk membayar utang konsumtif, semakin kecil pula ruang untuk menabung, berinvestasi, dan memenuhi kebutuhan lainnya. Naskah sumber menggunakan batas sekitar 30 persen dari pendapatan bersih bulanan sebagai salah satu acuan pengendalian cicilan.
Investasi Bukan Jalan Pintas
Setelah fondasi keuangan cukup kuat, langkah berikutnya adalah membangun aset secara disiplin.
Generasi Z memiliki keunggulan berupa akses yang luas terhadap informasi dan berbagai instrumen investasi. Namun, kemudahan tersebut sebaiknya tidak membuat investasi dipandang sebagai cara cepat mendapatkan keuntungan.
Pendekatan seperti Dollar-Cost Averaging (DCA) dapat menjadi salah satu strategi untuk membangun investasi secara berkala. Prinsipnya sederhana: melakukan investasi secara konsisten tanpa terlalu bergantung pada upaya menebak waktu terbaik masuk pasar.
Yang tidak kalah penting adalah memahami karakteristik setiap instrumen, risiko, biaya, serta tujuan investasi sebelum menempatkan dana.
Dengan demikian, investasi tidak lagi sekadar mengikuti tren, tetapi menjadi bagian dari perencanaan keuangan jangka panjang.
Literasi Keuangan Harus Berubah
Persoalan keuangan Generasi Z pada akhirnya bukan hanya tanggung jawab individu.
Lembaga pendidikan juga memiliki peran penting. Pendidikan tinggi dapat memberikan pembelajaran keuangan personal yang lebih aplikatif sehingga mahasiswa tidak hanya memahami teori ekonomi dan akuntansi, tetapi juga mampu mengelola pendapatan, pengeluaran, utang, dana darurat, dan investasi dalam kehidupan nyata.
Di sisi lain, regulator dan industri keuangan digital perlu terus memperkuat perlindungan konsumen. Kemudahan memperoleh layanan keuangan seharusnya berjalan beriringan dengan transparansi informasi, penilaian kemampuan membayar, dan edukasi mengenai risiko.
Generasi Z dan Masa Depan Ekonomi Indonesia
Manajemen keuangan bagi Generasi Z bukan sekadar persoalan bagaimana menghemat uang.
Lebih jauh dari itu, manajemen keuangan merupakan kemampuan untuk mengambil keputusan yang rasional di tengah berbagai pilihan konsumsi dan investasi.
Generasi Z merupakan bagian penting dari masa depan ekonomi Indonesia. Jika kemampuan digital yang mereka miliki dapat dipadukan dengan disiplin finansial, generasi ini memiliki peluang besar untuk menjadi kelompok masyarakat yang produktif, mandiri, dan memiliki ketahanan ekonomi.
Sebaliknya, apabila kemudahan transaksi digital tidak diimbangi dengan pengendalian konsumsi dan pengelolaan utang, bonus demografi dapat menghadapi tantangan berupa kerentanan finansial.
Karena itu, membangun ketahanan finansial sejak muda bukan berarti menghilangkan kesenangan dalam hidup. Yang lebih penting adalah memastikan bahwa kesenangan hari ini tidak menjadi beban finansial di masa depan.
Pada akhirnya, melek digital perlu berjalan bersama dengan melek finansial. Keduanya dapat menjadi modal penting bagi Generasi Z untuk mengubah kemajuan teknologi menjadi kekuatan ekonomi yang nyata dan berkelanjutan.
Ditulis Oleh: Elcah Suryatin Simamora, Mahasiswa Universitas Pamulang
Disclaimer
Retizen adalah Blog Republika Netizen untuk menyampaikan gagasan, informasi, dan pemikiran terkait berbagai hal. Semua pengisi Blog Retizen atau Retizener bertanggung jawab penuh atas isi, foto, gambar, video, dan grafik yang dibuat dan dipublished di Blog Retizen. Retizener dalam menulis konten harus memenuhi kaidah dan hukum yang berlaku (UU Pers, UU ITE, dan KUHP). Konten yang ditulis juga harus memenuhi prinsip Jurnalistik meliputi faktual, valid, verifikasi, cek dan ricek serta kredibel.